Contrôleur interne : missions, salaire et parcours pour exercer
Le contrôleur interne aide une entreprise à repérer ses risques et à rendre ses processus plus fiables. Il examine les pratiques, propose des contrôles et suit les corrections avec les équipes. Son objectif : limiter les erreurs, les fraudes et les écarts aux règles, sans bloquer inutilement l’activité.
Le métier demande des compétences en analyse, une bonne compréhension des opérations et de la pédagogie. Un débutant peut se situer autour de 28 400 à 34 300 euros bruts par an ; la rémunération progresse avec l’expérience et les responsabilités.
Quel est le rôle d’un contrôleur interne ?
Le contrôle interne désigne l’ensemble des pratiques mises en place pour maîtriser les risques d’une organisation. Il ne repose pas sur une seule personne : les équipes opérationnelles appliquent les règles et effectuent leurs propres contrôles au quotidien.
Le contrôleur interne aide à concevoir, structurer et évaluer ce dispositif. Il peut dépendre d’une direction financière, d’une direction des risques ou d’une direction dédiée au contrôle interne. Son rattachement et son autonomie varient avec l’organisation.
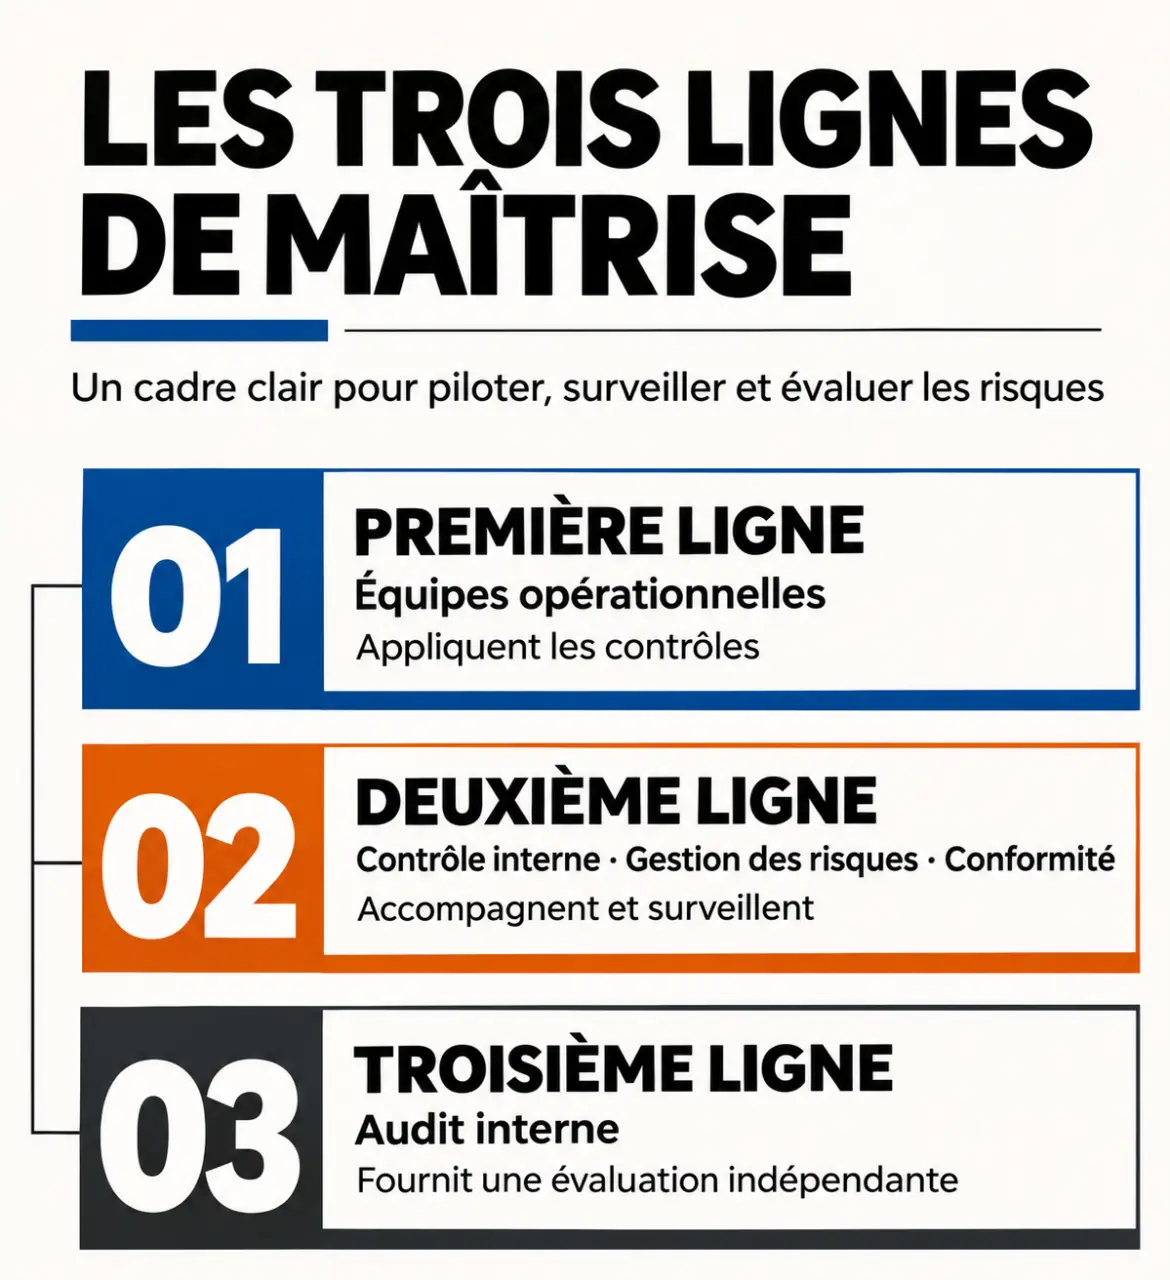
La fonction se situe généralement en deuxième ligne de maîtrise : elle accompagne et surveille les contrôles réalisés par les opérationnels, qui constituent la première ligne. L’audit interne apporte une évaluation indépendante en troisième ligne. Cette distinction ne signifie pas que le contrôleur interne prend les décisions à la place des responsables de processus.
Son périmètre peut toucher la comptabilité, les achats, les ventes, la qualité ou encore les systèmes d’information. Il travaille aussi bien sur la fiabilité des chiffres que sur la continuité des opérations et le respect des règles applicables.
Quelles sont ses missions au quotidien ?
Le contrôleur interne alterne entre entretiens, analyse de documents, tests et échanges avec les responsables concernés. Ses principales missions sont les suivantes :
- Comprendre les processus : identifier les étapes d’une opération, les personnes impliquées et les points où une erreur peut survenir.
- Évaluer les risques : apprécier leurs conséquences possibles et repérer les contrôles déjà en place.
- Tester les pratiques : examiner un échantillon de dossiers ou des données pour voir si les contrôles prévus sont réellement appliqués.
- Proposer des améliorations : clarifier une procédure, séparer certaines tâches ou automatiser un rapprochement.
- Suivre les corrections : attribuer une action à un responsable, fixer une échéance et examiner les preuves de sa mise en œuvre.
- Accompagner les équipes : expliquer les risques et former les personnes chargées des contrôles.
Ses livrables prennent souvent la forme d’une description de processus, d’une liste de risques et de contrôles, d’un compte rendu de test ou d’un tableau de suivi des actions. Un contrôle bien documenté précise son responsable, sa fréquence et la preuve conservée.
Un exemple : sécuriser le paiement des fournisseurs
Une entreprise constate que le même fournisseur peut être créé et payé par une seule personne. Le contrôleur interne identifie un risque de paiement indu. Il propose de séparer la création du fournisseur de la validation des paiements et de contrôler les modifications de coordonnées bancaires.
Il teste ensuite un échantillon de modifications pour déterminer si une validation indépendante a bien eu lieu. Si ce n’est pas le cas, il consigne l’écart, convient d’une correction avec le responsable et contrôle sa mise en place.
Contrôle interne, audit et fonctions voisines : quelles différences ?
| Fonction | Question principale | Rôle |
|---|---|---|
| Contrôle interne | Les risques sont-ils couverts par des contrôles adaptés et appliqués ? | Structurer le dispositif, accompagner les équipes et suivre son fonctionnement. |
| Audit interne | Le dispositif fonctionne-t-il de manière satisfaisante ? | Évaluer les activités et les contrôles avec une indépendance vis-à-vis des processus examinés. |
| Gestion des risques | Quels risques peuvent affecter les objectifs de l’organisation ? | Coordonner leur identification, leur évaluation et leur suivi. |
| Conformité | Les pratiques respectent-elles les obligations et règles applicables ? | Aider à prévenir et à traiter les manquements. |
| Contrôle de gestion | Les résultats et les ressources correspondent-ils aux objectifs ? | Produire des analyses utiles au pilotage économique. |
Le référentiel COSO pour renforcer votre contrôle interne | Découvrez les composantes et principes du cadre COSO 2013 pour optimiser le contrôle interne dans un environnement en mutation.
Le contrôleur interne peut tester un contrôle qu’il a contribué à mettre en place ; l’auditeur interne doit préserver son indépendance lorsqu’il évalue ce même dispositif. Dans une petite structure, les responsabilités peuvent être regroupées, ce qui rend la séparation des rôles plus délicate.
Quelles compétences faut-il pour devenir contrôleur interne ?
| Compétence | Utilité dans le poste |
|---|---|
| Analyse des processus et des risques | Relier une étape de travail à un risque et choisir un contrôle pertinent. |
| Comptabilité, finance ou connaissance métier | Comprendre les opérations et repérer les anomalies significatives. |
| Analyse de données | Rechercher des doublons, des opérations inhabituelles ou des écarts. |
| Communication et pédagogie | Expliquer une recommandation et obtenir l’adhésion des équipes. |
| Rigueur et éthique | Documenter les constats, traiter les informations sensibles et signaler les problèmes avec objectivité. |
La connaissance des référentiels COSO, consacré au contrôle interne, et ISO 31000, consacré à la gestion des risques, donne un cadre de travail. Des tableurs, des outils d’analyse de données et des logiciels de gouvernance, risques et conformité, dits GRC, peuvent faciliter le suivi. L’outil ne remplace toutefois ni la compréhension du processus ni le jugement sur la gravité d’un écart.
Quelle formation suivre pour exercer ?
Les parcours en audit, comptabilité, finance, contrôle de gestion ou droit constituent des voies d’accès. Une formation en gestion des risques ou une spécialisation sectorielle peut également être utile. Un cursus de niveau master permet notamment d’approfondir l’analyse financière, les processus et les méthodes de contrôle.
Un stage ou une alternance en audit, en comptabilité ou dans une équipe de contrôle interne aide à acquérir les premiers réflexes : conduire un entretien, examiner des pièces et restituer un constat. Les certifications professionnelles en audit, risques ou contrôle interne peuvent compléter une expérience ; elles ne remplacent pas la pratique du terrain.
La reconversion est aussi possible depuis un poste opérationnel. Une personne issue des achats, par exemple, connaît déjà les étapes de commande et de paiement. Elle peut compléter cette expérience par une formation aux risques, aux tests de contrôle et à la rédaction de recommandations.
Quel salaire pour un contrôleur interne ?
Les montants suivants sont des repères annuels bruts, et non une grille garantie. Ils ne correspondent pas nécessairement à des postes de même périmètre.
| Profil | Rémunération annuelle brute indicative |
|---|---|
| Débutant | 28 400 à 34 300 € |
| Expérimenté ou manager | 61 200 à 88 800 € |
| Direction dans certaines grandes entreprises | Plus de 90 000 € |
Le secteur, la taille de l’entreprise, la région, le management d’équipe et l’étendue des responsabilités font aussi varier la rémunération. Pour comparer deux offres, distinguez le salaire fixe de la part variable et regardez si le poste couvre un seul processus ou plusieurs activités.
Où travaille-t-il et comment évolue-t-il ?
Le contrôleur interne peut exercer dans une banque, une compagnie d’assurance, un groupe industriel, une entreprise de services ou une organisation publique. Dans l’industrie, il peut examiner la fiabilité des stocks ; dans les services financiers, il peut participer au suivi des contrôles liés aux opérations et à la conformité.
Avec l’expérience, il peut devenir responsable du contrôle interne, prendre en charge un périmètre de risques plus large ou évoluer vers une direction des risques. Le conseil constitue une autre voie, en cabinet ou en indépendant. Une mobilité vers l’audit interne est également envisageable, à condition de respecter l’indépendance nécessaire aux missions confiées.
Quels sont les nouveaux enjeux du métier ?
La digitalisation permet d’examiner davantage d’opérations et d’automatiser certains contrôles. Elle crée aussi des points de vigilance : droits d’accès excessifs, données incorrectes ou alertes générées sans suivi. Le contrôleur doit comprendre ce que l’outil teste réellement et qui traite les exceptions.
La cybersécurité l’amène à travailler avec les équipes informatiques, par exemple sur la revue des accès. Les sujets ESG, liés à l’environnement, au social et à la gouvernance, posent aussi une question de fiabilité : qui produit les données, qui les valide et quelles preuves sont conservées ?
Un arbitrage structure le métier : un contrôle doit réduire un risque identifiable sans coûter plus d’efforts qu’il n’en justifie. Pour juger son utilité, le contrôleur examine à la fois le risque couvert, la fréquence du contrôle, les écarts détectés et les corrections effectivement réalisées.
FAQ sur le contrôleur interne
Quels risques et dysfonctionnements analyse-t-il ?
Il examine notamment les erreurs de saisie ou de calcul, les fraudes, l’absence de séparation des tâches, les procédures non appliquées, les accès informatiques trop larges et la dépendance à une seule personne pour une opération sensible. Il les hiérarchise selon leur probabilité et leur impact.
Qui est responsable lorsqu’un contrôle ne fonctionne pas ?
Le responsable du processus reste propriétaire des risques et des contrôles de son périmètre. Le contrôleur interne répond de la qualité de son analyse, de ses recommandations et de son suivi des actions.
Le contrôleur interne contrôle-t-il les personnes ?
Non : il évalue des processus et des contrôles, pas des individus. Ses constats portent sur le fonctionnement du dispositif, même si une anomalie peut révéler un comportement à signaler selon les procédures de l’entreprise.