Lutte anti-blanchiment : l’expert-comptable doit pouvoir justifier chaque niveau de vigilance
Pour un expert-comptable, la lutte anti-blanchiment ne se limite pas à collecter un Kbis et une pièce d’identité. Elle impose de comprendre le client, d’évaluer ses risques, de surveiller les opérations connues dans le cadre de la mission et, lorsque les conditions sont réunies, de déclarer un soupçon à TRACFIN. Le cabinet doit surtout pouvoir démontrer les diligences réalisées et les décisions prises.
Un cadre obligatoire, à traduire en décisions concrètes
Les experts-comptables sont assujettis aux obligations de lutte contre le blanchiment de capitaux et le financement du terrorisme en application de l’article L.561-2, 12° du Code monétaire et financier. Le terme LAB désigne couramment la lutte anti-blanchiment ; LCB-FT exprime le périmètre plus large, incluant le financement du terrorisme.
Testez vos connaissances sur la conformité LAB
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La NPLAB 2020, norme professionnelle relative à ces obligations, organise leur mise en œuvre dans les structures d’exercice professionnel. Elle articule approche par les risques, identification, vigilance, organisation interne et déclaration. Elle s’applique avec le Code monétaire et financier et les textes en vigueur : un ancien modèle de procédure ne suffit donc pas à garantir la conformité.
L’expert-comptable n’a pas à conduire une enquête pénale ni à certifier que son client ne blanchit aucun fonds. Il doit exercer une vigilance, examiner les incohérences et respecter ses obligations déclaratives.
La première conséquence pratique concerne l’acceptation du client : une identification impossible ou des informations essentielles durablement manquantes ne se compensent pas par une simple réserve dans le dossier. Le cabinet doit examiner les conséquences sur l’entrée en relation ou sa poursuite, ainsi que l’éventuelle nécessité d’une déclaration.
Classer les risques avant de choisir les diligences
Deux analyses se complètent. La cartographie globale décrit l’exposition du cabinet selon son portefeuille et ses missions. L’évaluation individuelle applique cette grille à chaque client, sans remplacer le jugement professionnel par une note automatique.
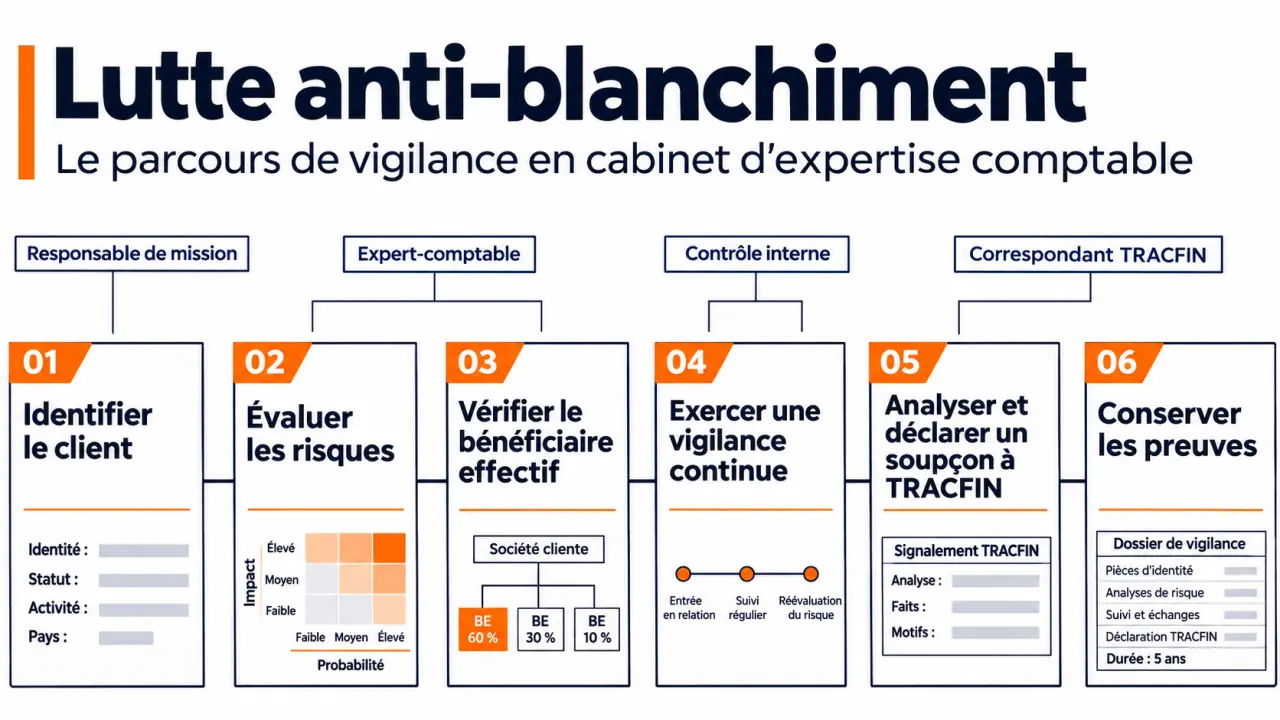
Cette analyse repose sur 4 critères : le client, son activité, sa localisation et les missions confiées. Une chaîne de détention opaque, des flux internationaux sans justification économique ou une mission portant sur une opération inhabituelle peuvent modifier l’appréciation du risque.
Bars-tabacs, bâtiment et établissements de nuit sont notamment cités comme secteurs à haut risque par Compta Online. Cette exposition sectorielle appelle une attention particulière, mais ne constitue pas, à elle seule, un soupçon contre chaque entreprise concernée.
| Niveau de risque | Diligences à prévoir | Suivi à organiser |
|---|---|---|
| Faible | Identifier et vérifier les personnes concernées ; justifier toute mesure simplifiée légalement permise. | Actualisation proportionnée et réexamen si la situation évolue. |
| Moyen ou modéré | Vigilance standard et compréhension de l’activité, de la relation et des opérations. | Revue périodique documentée et traitement des anomalies. |
| Élevé | Vigilance renforcée, justificatifs complémentaires et analyse approfondie des facteurs de risque. | Suivi plus rapproché et validation selon les responsabilités définies au cabinet. |
Une fiche d’évaluation utile mentionne les facteurs retenus, les pièces examinées, le niveau attribué, les diligences décidées et le nom du validateur. Une revue au moins annuelle constitue un repère d’organisation pertinent ; elle ne dispense jamais d’actualiser immédiatement le dossier après un événement significatif.
Connaître le client, puis repérer ce qui change
Constituer un dossier qui explique réellement la relation
À l’entrée en relation, le cabinet identifie le client et vérifie son identité à partir de documents probants : pièce officielle avec photographie pour une personne physique, extrait Kbis ou justificatif adapté pour une personne morale. Il vérifie également l’identité et les pouvoirs des personnes agissant pour le compte du client.
Le portail officiel de l’Ordre des experts-comptables | Accédez aux actualités, ressources professionnelles et publications officielles du Conseil national de l’Ordre des experts-comptables.
L’identification du bénéficiaire effectif vise la personne physique qui détient ou contrôle en dernier ressort l’entité. Collecter une information déclarative sans comprendre la chaîne de détention est insuffisant lorsqu’une incohérence apparaît. Organigramme capitalistique, documents sociaux et informations issues des registres doivent permettre de comprendre cette chaîne.
La recherche d’une personne politiquement exposée appelle les mesures complémentaires prévues par les textes. Selon la situation, il faut notamment approfondir l’origine du patrimoine et des fonds. Ce statut constitue un facteur de vigilance, pas une preuve d’activité illicite.
Surveiller les écarts plutôt que seulement les pièces périmées
La vigilance continue consiste à rapprocher les opérations connues du cabinet de l’activité et du profil du client. Changement d’actionnaire, nouvelle implantation, recours inhabituel aux espèces ou financement inexpliqué doivent conduire à réexaminer le dossier, sans attendre la prochaine échéance annuelle.
Les zones d’ombre apparaissent parfois entre deux documents parfaitement réguliers : une facture décrit une prestation, mais aucun livrable ne l’étaye ; un apport est enregistré, mais son origine reste inexpliquée. Pour les repérer, le collaborateur peut relier trois éléments : qui paie, pour quelle réalité économique et avec quelle justification. Cette lecture transversale révèle davantage qu’une vérification isolée des justificatifs.
Par exemple, face à un virement important provenant d’un tiers sans lien apparent avec le client, le cabinet demande des explications et des justificatifs adaptés. Il consigne les réponses, apprécie leur cohérence et transmet l’alerte en interne si les interrogations persistent. Une opération atypique déclenche une analyse ; elle n’entraîne pas automatiquement une déclaration.
Passer de l’anomalie au soupçon sans rompre la confidentialité
Une déclaration à TRACFIN est requise lorsque les conditions légales sont réunies, notamment lorsque le professionnel sait, soupçonne ou a de bonnes raisons de soupçonner que des sommes proviennent d’une infraction passible d’une peine privative de liberté supérieure à 1 an, ou sont liées au financement du terrorisme. La fraude fiscale obéit à des critères spécifiques.
Le cabinet doit distinguer les faits observés, les explications obtenues et les raisons pour lesquelles le doute demeure. Il n’a pas à démontrer l’infraction. La déclaration, réalisée via Ermes, doit présenter une chronologie intelligible, les personnes concernées, les opérations et les pièces utiles.
Les collaborateurs remontent les alertes ; l’expert-comptable habilité apprécie et effectue la déclaration conformément aux règles professionnelles. Le correspondant TRACFIN assure les échanges relevant de sa fonction : sa désignation ne transfère pas automatiquement la responsabilité déclarative.
Le client ne doit pas être informé de la déclaration ni de ses suites. Les documents correspondants doivent être séparés du dossier courant, avec des accès strictement limités. Le secret professionnel ne peut être opposé à TRACFIN dans l’exercice de son droit de communication, prévu par l’article L.561-26, I du Code monétaire et financier.
Faire du manuel LAB un outil de travail et de contrôle
Un manuel de procédures LAB doit expliquer qui intervient, à quel moment et avec quelle preuve. Dans un petit cabinet, plusieurs fonctions peuvent être exercées par une même personne ; leurs responsabilités doivent néanmoins rester explicites.
- Responsable de mission : collecte, analyse initiale et remontée des anomalies.
- Expert-comptable : validation des décisions sensibles et obligations déclaratives.
- Responsable du contrôle interne : vérification de l’application des procédures et suivi des corrections.
- Correspondant TRACFIN : interlocuteur identifié pour les échanges relevant de cette fonction.
Le manuel précise aussi les règles d’acceptation, la classification des risques, les événements déclenchant une révision, le circuit d’alerte, la formation régulière et les modalités d’archivage. Les pièces d’identification et de connaissance de la relation sont conservées pendant 5 ans à compter de sa cessation ; les pièces relatives aux opérations suivent leur point de départ légal propre. L’archivage des déclarations doit également être organisé de manière sécurisée.
Un logiciel peut automatiser les demandes de documents, les rappels, certaines vérifications et l’historisation. Kanta annonce notamment 70 % du processus automatisé et moins de 5 minutes par dossier : ces indications commerciales doivent être appréciées selon le périmètre traité et la complexité des clients.
Pour choisir un outil, privilégiez les droits d’accès, la traçabilité des validations, l’export des preuves et la gestion des alertes. Avant un contrôle LAB ou qualité, testez quelques dossiers : un tiers doit pouvoir comprendre le risque retenu, les diligences effectuées et les suites données aux anomalies. C’est cette continuité documentaire, davantage que le volume de pièces, qui rend le dispositif démontrable.