Cabinet conseil achats : missions, déroulé, facturation et critères de choix
Un cabinet de conseil en achats aide votre entreprise à mieux maîtriser ses dépenses, sécuriser ses fournisseurs et faire évoluer ses processus. Il peut intervenir sur une catégorie précise, comme le transport, ou accompagner une transformation complète de la fonction achats. Pour choisir le bon partenaire, comparez surtout sa capacité à produire des résultats mesurables, à travailler avec vos équipes et à tenir compte de vos contraintes opérationnelles.
Un diagnostic débouche généralement sur une cartographie des dépenses et des risques, puis sur un plan d’action chiffré. La mission peut ensuite inclure les négociations, le déploiement d’un outil ou la formation des acheteurs. Son périmètre, sa durée et son mode de facturation doivent être définis avant le démarrage.
Quand faire appel à un cabinet conseil achats ?
Une expertise extérieure devient utile lorsque vos équipes manquent de temps, de données ou de compétences spécifiques pour traiter un sujet prioritaire. Elle apporte aussi un regard indépendant sur les pratiques en place. La direction achats reste toutefois responsable des décisions et de leur mise en œuvre dans la durée.
Quelques situations justifient un accompagnement :
- vos dépenses sont réparties entre plusieurs entités et vous ne savez pas précisément qui achète quoi ;
- les hausses de prix des matières premières, de l’énergie ou les variations de change rendent les négociations difficiles ;
- un fournisseur critique concentre une part importante de vos approvisionnements ;
- les demandes d’achat, commandes et factures circulent encore entre plusieurs outils ou fichiers ;
- vos objectifs de qualité, de coût et de responsabilité environnementale ne sont pas traduits en critères de sélection fournisseurs.
Pour une PME, une mission ciblée sur quelques familles de dépenses peut suffire. Une ETI ou un groupe multi-sites peut avoir besoin d’une approche commune, sans perdre de vue les contraintes de chaque site.
Quelles missions confier à un cabinet de conseil en achats ?
Comprendre les dépenses et définir les priorités
Le diagnostic commence par la collecte des factures, des commandes, des contrats et des données relatives aux fournisseurs et aux volumes. Le cabinet rapproche ces informations pour construire une vue des dépenses par catégorie, entité et fournisseur. Il examine aussi l’organisation, les pratiques de négociation et les circuits de validation.
Guide officiel pour réaliser un bilan GES dans le secteur de la santé | Un guide de référence de l’ADEME pour accompagner les professionnels dans la réalisation d’un bilan des émissions de gaz à effet de serre.
Le livrable attendu n’est pas seulement un état des lieux. Il doit distinguer les actions rapides des chantiers plus longs, estimer leur intérêt et désigner les personnes nécessaires à leur réalisation. Une stratégie par catégorie précise ensuite les leviers retenus : mise en concurrence, regroupement des volumes, évolution du cahier des charges ou développement d’une relation fournisseur.
Réduire les coûts sans sacrifier la qualité
La négociation n’est qu’un levier parmi d’autres. Une analyse du should-cost consiste à décomposer le coût théorique d’un produit ou d’une prestation pour comprendre les éléments qui pèsent sur le prix. Le redesign-to-cost cherche plutôt à modifier une conception ou une spécification afin de réduire le coût tout en conservant les fonctions utiles.
Par exemple, avant de renégocier un emballage, l’entreprise peut comparer les formats réellement nécessaires, les volumes commandés et les frais de transport. Une réduction du prix unitaire n’est intéressante que si elle ne crée pas davantage de casse, de stockage ou de retards. Le bon indicateur est donc le coût total sur un périmètre défini, pas le seul prix affiché au contrat.
Sécuriser les fournisseurs et les approvisionnements
Le cabinet peut cartographier les fournisseurs critiques selon leur importance, leur substituabilité et les conséquences d’une rupture. L’analyse peut aller au-delà du fournisseur direct : un sous-traitant ou une matière commune à plusieurs fournisseurs peut créer une dépendance moins visible.
Les réponses possibles comprennent la qualification d’une seconde source, la constitution de stocks adaptés ou un plan de continuité précisant qui fait quoi en cas de rupture. La diversification a aussi un coût : qualification, suivi et volumes répartis. Elle doit donc viser en priorité les achats dont l’interruption serait la plus pénalisante.
Améliorer les processus et les outils
Le processus procure-to-pay, ou P2P, couvre le parcours de la demande d’achat jusqu’au paiement. Le source-to-pay, ou S2P, y ajoute les étapes amont, notamment la recherche et la sélection des fournisseurs. Un cabinet peut repérer les doubles saisies, clarifier les validations et définir les données nécessaires au pilotage.
En assistance à maîtrise d’ouvrage, il aide l’entreprise à exprimer son besoin, rédiger un cahier des charges, comparer les solutions et organiser les tests. Pour choisir un logiciel, partez de scénarios concrets : créer une demande, retrouver un contrat ou rapprocher une facture d’une commande. Examinez aussi les échanges avec l’ERP, la qualité des données reprises, les droits d’accès et le coût de maintenance.
Intégrer les achats responsables
Les achats responsables consistent à intégrer des critères sociaux et environnementaux aux décisions, en plus du coût et de la qualité. Le Scope 3 désigne les émissions indirectes de la chaîne de valeur, notamment celles associées aux biens et services achetés. Les achats peuvent contribuer à les réduire en dialoguant avec les fournisseurs et en travaillant les spécifications.
Commencez par les catégories importantes en dépenses, en risques ou en émissions estimées. Intégrez ensuite quelques critères vérifiables dans les consultations et les revues fournisseurs. Une donnée carbone calculée avec des hypothèses génériques ne doit pas être présentée comme une mesure directe : conservez sa méthode et son périmètre.
Comment se déroule une mission et quels livrables attendre ?
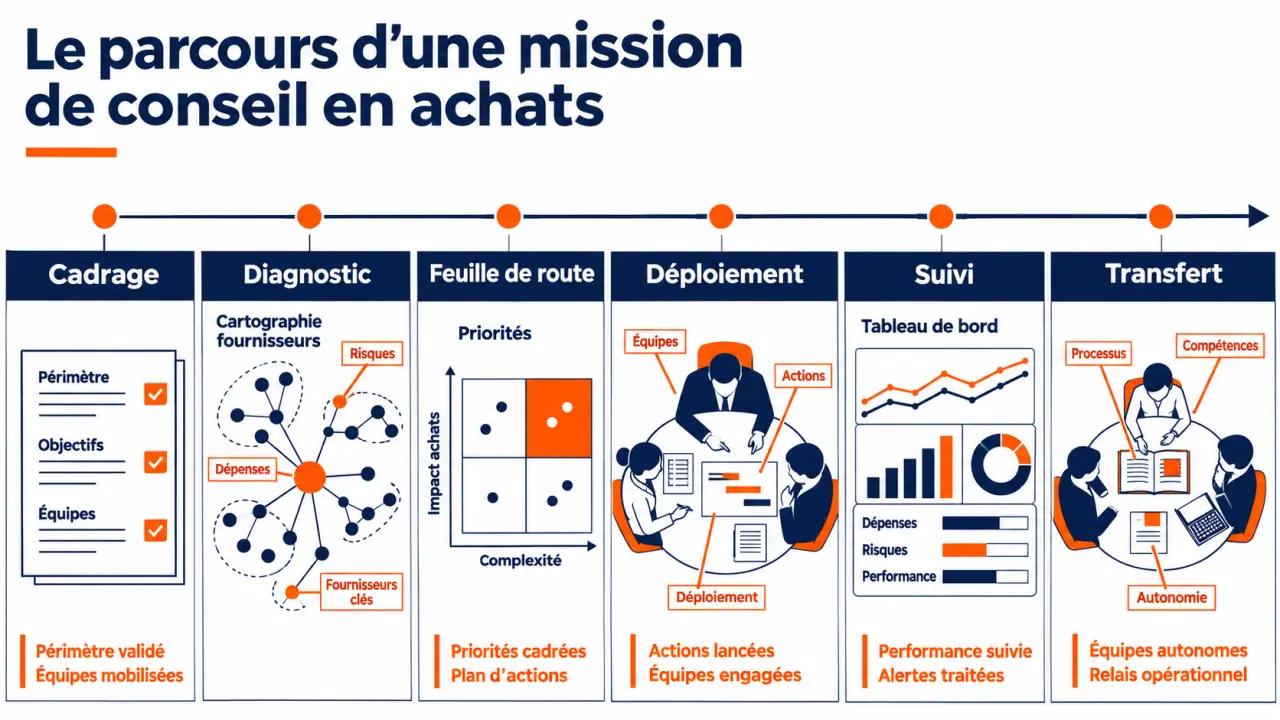
- Cadrage : le cadrage consiste à définir les objectifs, le périmètre et les interlocuteurs. Livrable : note de cadrage et calendrier.
- Diagnostic : analyse des dépenses, entretiens et examen des processus ou des fournisseurs. Livrables : état des lieux, limites des données et premières pistes.
- Feuille de route : classement des actions par impact, effort, risque et responsable. Livrable : plan d’action avec indicateurs et hypothèses de gains.
- Déploiement : conduite des consultations, évolution des processus ou accompagnement de l’outil retenu. Livrables : selon la mission, dossiers de consultation, contrats, procédures ou scénarios de test.
- Suivi et transfert : mesure des résultats, formation et passage de relais. Livrables : tableau de bord, documentation et responsabilités attribuées aux équipes internes.
À titre de repère, un diagnostic ciblé peut prendre quelques semaines. Une transformation impliquant plusieurs sites, des outils et une conduite du changement s’étend plutôt sur plusieurs mois. Ces durées ne sont pas des engagements : elles dépendent notamment de l’accès aux données et de la disponibilité des équipes.
Comment mesurer les résultats d’un accompagnement achats ?
Fixez les indicateurs avant les premières actions et conservez une situation de départ. Un tableau de bord utile combine économie, qualité, délais et risque : une baisse de prix accompagnée d’une hausse des défauts ne constitue pas nécessairement un progrès.
| Objectif | Indicateur possible | Point de vigilance |
|---|---|---|
| Réduire les dépenses | Économies réalisées sur un périmètre comparable | Séparer les gains négociés des gains effectivement constatés. |
| Fiabiliser les achats | Part des dépenses couvertes par un contrat | Préciser les catégories et les entités incluses. |
| Améliorer le service | Délai entre demande et commande ; taux de livraison à l’heure | Suivre aussi la qualité et les causes des retards. |
| Réduire les risques | Part des fournisseurs critiques disposant d’un plan de continuité | Contrôler que les plans sont opérationnels. |
| Suivre les enjeux environnementaux | Part des dépenses couvertes par une estimation carbone | Documenter la qualité et la méthode des estimations. |
Pour les économies, définissez la référence : prix historique, budget ou offre initiale, par exemple. Indiquez aussi la période et les volumes retenus. Une économie annoncée sur une négociation n’apparaît dans les résultats que si les volumes concernés sont effectivement achetés aux conditions convenues.
Comment comparer les cabinets de conseil en achats ?
Demandez aux candidats de répondre au même besoin, avec le même périmètre. Comparez ensuite leurs propositions sur les points suivants :
- Expertise utile : expérience sur vos catégories d’achat, votre secteur et le type de transformation envisagé.
- Équipe mobilisée : identité et rôle des intervenants opérationnels, pas seulement du responsable commercial.
- Preuves : exemples de missions comparables, contexte, actions menées et résultats dont le mode de calcul est expliqué.
- Méthode : données nécessaires, livrables, calendrier, décisions attendues et moyens à fournir en interne.
- Indépendance : partenariats éventuels avec des éditeurs ou fournisseurs et conséquences possibles sur leurs recommandations.
- Autonomie : formation, documentation et transfert des outils de pilotage à vos équipes.
Un bon test consiste à présenter un problème réel, sans communiquer de données sensibles, puis à comparer les questions posées par chaque cabinet. Une proposition qui promet des économies avant d’avoir compris le périmètre mérite un examen attentif. Privilégiez des hypothèses explicites et une méthode de mesure acceptée par les achats et la finance.
Quel budget prévoir pour une mission achats ?
Le prix dépend du nombre d’intervenants, de leur expérience, de la durée et de la part de déploiement confiée au cabinet. La facturation peut prendre la forme d’un forfait pour des livrables définis, d’un tarif journalier pour une mission évolutive ou d’une rémunération liée aux résultats.
Un forfait facilite la comparaison lorsque le périmètre est stable. Le tarif journalier offre davantage de souplesse, mais nécessite un suivi du temps et des priorités. En cas de rémunération au succès, définissez par écrit la base de calcul, la période de mesure et le traitement des variations de volumes. Dans tous les cas, le prix doit inclure clairement les livrables, les déplacements éventuels et les travaux exclus.
FAQ sur le conseil en achats
Faut-il déjà disposer d’une direction achats structurée ?
Non. Une entreprise sans équipe dédiée peut commencer par cartographier ses dépenses et attribuer des responsabilités. Si une direction achats existe déjà, la mission peut plutôt cibler une catégorie, un risque ou un projet de transformation précis.
Le cabinet peut-il négocier à la place de l’entreprise ?
Il peut préparer les consultations, participer aux échanges et soutenir la négociation si son mandat le prévoit. L’entreprise conserve la décision sur le choix du fournisseur, les conditions acceptées et la signature des contrats.
Que préparer avant le premier échange ?
Rassemblez une description du problème, les objectifs prioritaires et les catégories concernées. Précisez également les échéances et les personnes qui prendront les décisions. Même incomplet, ce cadrage permet d’obtenir une proposition plus utile qu’une demande générale de réduction des coûts.