Le marché du recouvrement de créances se digitalise et privilégie l’amiable
Un marché porté par le crédit interentreprises et les impayés
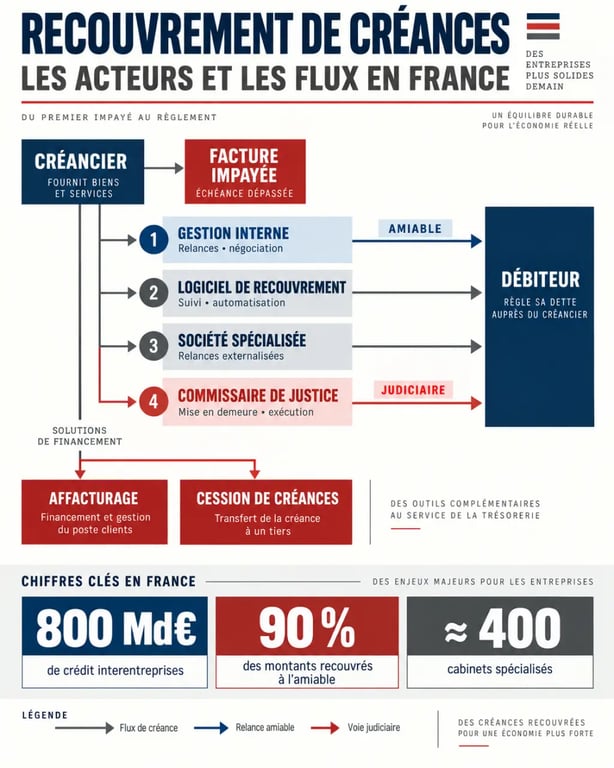
Le marché du recouvrement de créances regroupe les solutions destinées à obtenir le paiement des sommes dues : relance interne, intervention d’une société spécialisée, procédure menée par un commissaire de justice, affacturage, assurance-crédit ou cession de créances. Son activité dépend directement du volume de crédit interentreprises, estimé à 800 milliards d’euros, soit environ un tiers du PIB français.
Cette circulation importante de crédit expose les fournisseurs à des décalages de trésorerie parfois lourds. Le préjudice moyen d’un retard de paiement entre professionnels atteint au minimum 600 euros. Au total, les retards de paiement privent les PME de 15 milliards d’euros de trésorerie, tandis que les pertes liées aux factures impayées représentent 56 milliards d’euros. Les retards et défauts de paiement seraient aussi à l’origine de 25 % des défaillances d’entreprises.
Un besoin de recouvrement très majoritairement amiable
Environ 8 milliards d’euros de créances clients sont confiés à des professionnels du recouvrement, pour 2 milliards d’euros effectivement récupérés par les sociétés spécialisées. Surtout, 90 % des montants recouvrés le sont dans le cadre d’une procédure amiable. Une séquence structurée de relances, l’écoute des difficultés du débiteur et une proposition de règlement réaliste permettent souvent de résoudre le dossier avant toute action judiciaire.
Le recouvrement forcé intervient lorsque les échanges échouent et qu’un titre exécutoire devient nécessaire. Il ne faut pas le confondre avec une mise en demeure ou avec les appels d’une société de recouvrement, qui relèvent encore de l’amiable. Cette distinction permet d’informer correctement le débiteur et d’éviter toute présentation trompeuse de la procédure engagée.
Les acteurs se diversifient, tandis que les cabinets se consolident
Le marché français compte environ 400 cabinets de recouvrement, soit deux fois moins qu’il y a vingt ans. Cette consolidation s’explique par la pression sur les prix, les investissements technologiques nécessaires et la concurrence d’acteurs capables de gérer plusieurs dimensions du risque client. Le cabinet traditionnel reste adapté aux dossiers en volume ou aux créances douteuses, mais il n’est plus la seule option.
| Solution | Usage principal | Atout déterminant | Point de vigilance |
|---|---|---|---|
| Gestion interne | Retards récents et portefeuille maîtrisé | Relation client conservée | Temps, rigueur et suivi nécessaires |
| Logiciel de recouvrement | Automatisation du poste clients | Relances et priorisation centralisées | Qualité des données indispensable |
| Société spécialisée | Dossiers nombreux ou anciens | Expertise amiable et capacité de relance | Pratiques conformes à vérifier |
| Commissaire de justice | Contentieux ou exécution forcée | Cadre procédural adapté | Coût et impact relationnel possibles |
| Affacturage ou cession | Besoin de financement rapide | Trésorerie sécurisée plus tôt | Coût, garanties et sélection des créances |
Fintechs, assureurs-crédits et éditeurs élargissent l’offre
Les fintechs et legaltechs développent des parcours digitaux, des paiements en ligne et des relances multicanales. Les éditeurs de logiciels de credit management facilitent l’internalisation grâce aux workflows, aux alertes et aux tableaux de bord. Les assureurs-crédits évaluent le risque de non-paiement en amont, tandis que l’affacturage transforme les créances en financement. Ces solutions répondent à des besoins différents : prévenir, assurer, relancer, financer ou externaliser.
La donnée transforme le recouvrement en démarche préventive
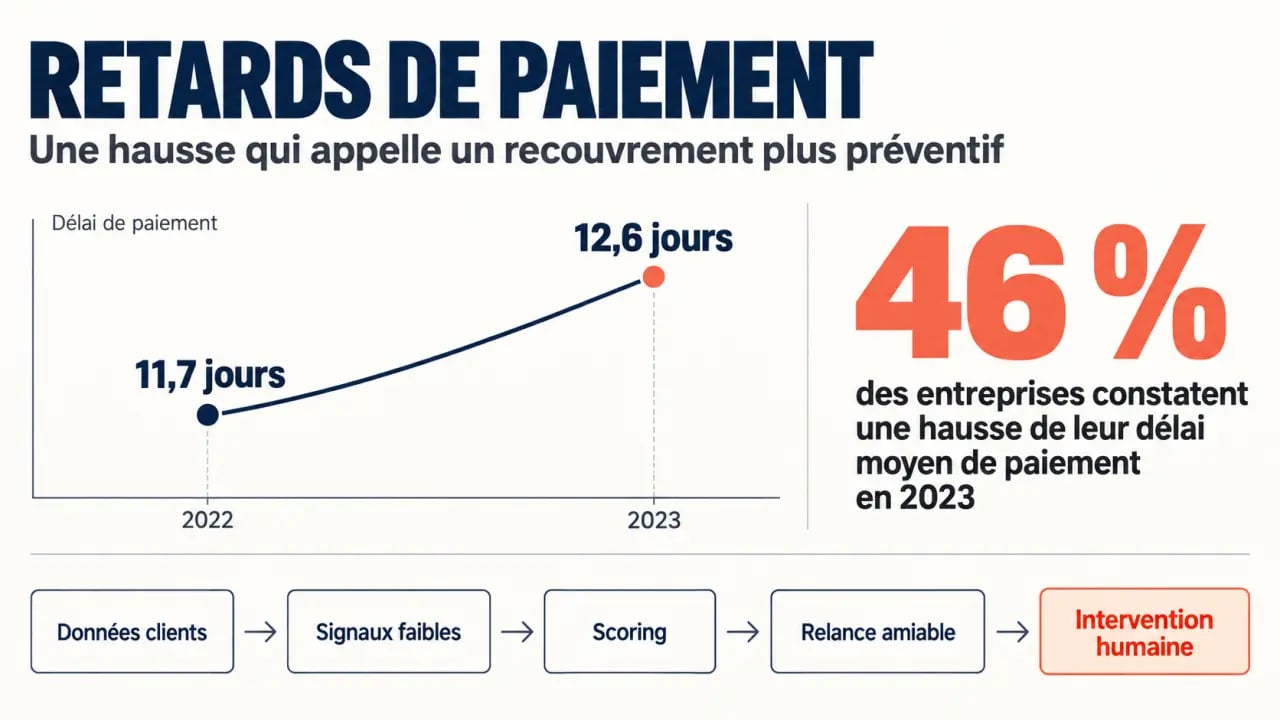
Le retard moyen de paiement est passé de 11,7 jours en 2022 à 12,6 jours en 2023. Environ la moitié des entreprises règlent leurs dettes en retard. En 2023, 46 % des entreprises constataient une hausse de leur délai moyen de paiement, contre 38 % en 2022 et 21 % en 2021. Ces évolutions font du recouvrement un levier de cash management, et non une simple fonction administrative de fin de cycle.
Scoring et signaux faibles : intervenir avant l’échéance critique
Les outils d’analyse de données croisent l’historique des règlements, les litiges, les promesses de paiement non tenues et le comportement d’achat. Ils repèrent des signaux faibles, comme une réduction inhabituelle des commandes, un changement de contact comptable, une multiplication des avoirs ou un allongement progressif des délais. L’analyse prédictive aide ensuite à prioriser les actions et à adapter le canal, le ton et la fréquence des relances.
Une facture circule dans une chaîne de documents, de validations et d’interlocuteurs. Un processus fiable relie le bon de commande, la preuve de livraison, les coordonnées du décideur et l’historique des échanges. Lorsque ce fil documentaire est complet, le débiteur a moins de raisons d’invoquer une information manquante et le gestionnaire peut identifier plus vite un blocage réel.
L’intelligence artificielle peut suggérer des priorités ou rédiger un premier message, mais elle ne remplace pas l’analyse humaine d’un litige, d’une fragilité financière ou d’une relation commerciale stratégique. L’automatisation doit surtout libérer du temps pour les dossiers qui exigent négociation et discernement.
Conformité et relation commerciale : deux critères de performance
Le recouvrement amiable est encadré pour limiter les pratiques commerciales trompeuses ou agressives. Une enquête de la DGCCRF menée en 2022 auprès de 161 professionnels a relevé des anomalies chez 66 opérateurs, soit un taux de 41 %. Elle a conduit à 90 avertissements, 36 injonctions de mise en conformité et 2 procès-verbaux pénaux transmis au procureur.
Pour le créancier, la conformité doit entrer dans les critères de sélection d’un partenaire. Les messages doivent identifier clairement l’intervenant, préciser la nature et le montant de la créance et ne pas laisser croire qu’une procédure judiciaire est déjà engagée lorsqu’elle ne l’est pas. Les données personnelles et les informations financières du débiteur doivent aussi être protégées dans les outils utilisés.
Préserver le client solvable, accélérer sur le risque avéré
Un plan d’action efficace distingue le retard ponctuel de la créance réellement à risque. Dans le premier cas, une relance rapide, factuelle et personnalisée peut suffire. Dans le second, il faut vérifier le caractère exigible de la créance, réunir les justificatifs, proposer si nécessaire un échéancier formalisé et fixer un seuil de transmission à un spécialiste. En cas de contestation, traiter d’abord le litige évite de multiplier les relances et de fragiliser la relation commerciale.
Choisir une stratégie adaptée au poste clients
Le choix entre internalisation, externalisation et cession ne dépend pas uniquement du montant impayé. Il repose aussi sur le volume de factures, la dispersion des débiteurs, l’ancienneté des retards, la qualité des données disponibles, la valeur commerciale des clients et la capacité des équipes à suivre les actions. Une PME confrontée à de nombreux retards modestes peut automatiser le suivi et conserver les premières relances en interne. Une créance ancienne, litigieuse ou difficile à recouvrer justifie plus souvent l’intervention d’un prestataire.
- Mesurer : suivre le délai moyen de paiement, l’encours échu, le taux de litiges et les promesses de paiement tenues.
- Segmenter : définir des scénarios selon le montant, l’ancienneté et le risque client.
- Documenter : conserver les contrats, commandes, preuves de livraison, factures et échanges utiles.
- Tester : comparer les commissions, les canaux de relance, le reporting et les engagements de conformité des prestataires.
À horizon 2030, la concurrence devrait favoriser l’automatisation, le recouvrement interactif et les offres intégrées de prévention du risque. Les acteurs les mieux positionnés seront ceux qui associeront des données fiables, une intervention humaine sur les situations complexes et des pratiques respectueuses du débiteur.