L’automatisation des factures sécurise le cycle client et fournisseur d’une PME
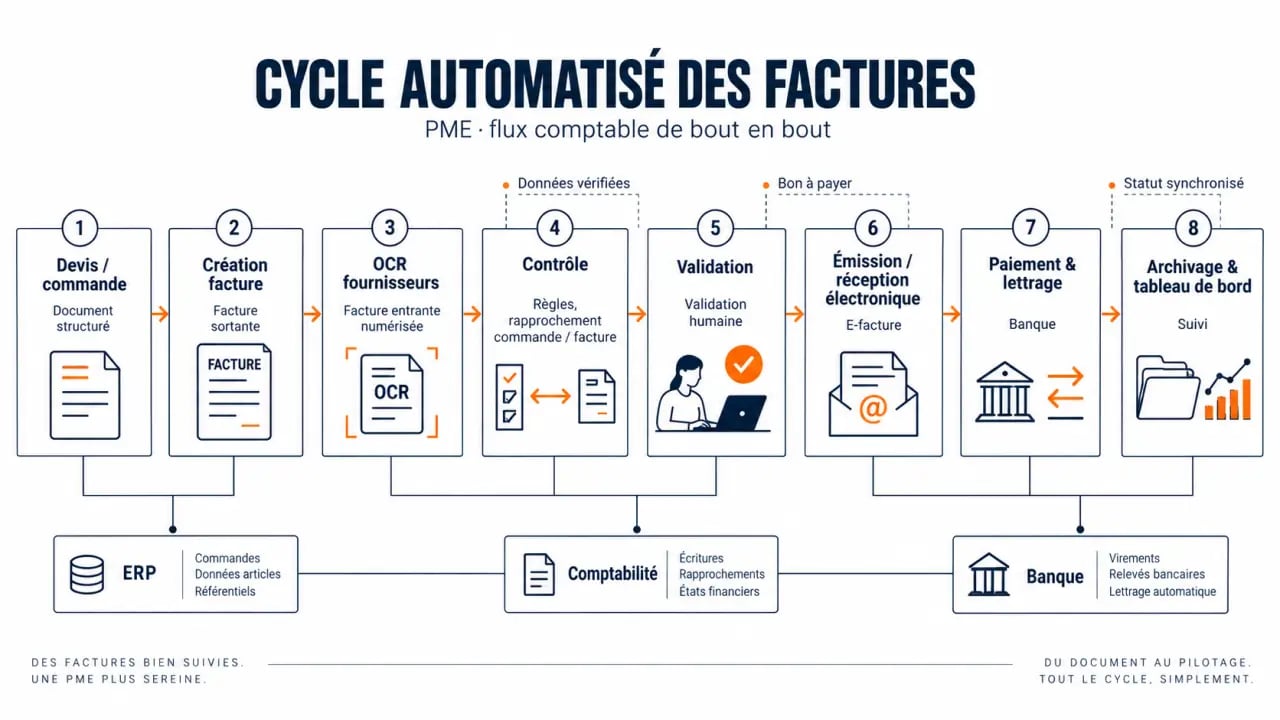
L’automatisation des factures transforme un processus souvent dispersé entre e-mails, tableurs, logiciel comptable et banque en un flux suivi de bout en bout : création, contrôle, validation, envoi, paiement et archivage. La PME gagne du temps, réduit les erreurs de TVA et suit mieux ses échéances. Elle prépare aussi la généralisation de la facturation électronique.
Automatisation des factures d’une PME : ce que le processus change vraiment
Automatiser ne signifie pas laisser un logiciel émettre des documents sans contrôle. Les règles et les connecteurs prennent en charge les tâches répétitives, tandis qu’une personne valide les montants, les fournisseurs ou les dossiers sensibles. La PME remplace ainsi la ressaisie par une chaîne de traitement traçable.
Estimez le gain mensuel de l'automatisation
Saisissez vos propres hypothèses pour estimer les économies réalisées, le gain net et le délai d'amortissement.
Vos hypothèses
Résultats estimés
Coût actuel mensuel = volume × temps moyen ÷ 60 × coût horaire.
Économie brute mensuelle = coût actuel mensuel × taux d'automatisation.
Gain net mensuel = économie brute mensuelle − coût mensuel de la solution.
Économie nette annuelle = gain net mensuel × 12 − coût initial.
Délai d'amortissement = coût initial ÷ gain net mensuel, si le gain net est positif.
Du devis accepté au lettrage bancaire
Pour les factures clients, un devis accepté, une mission validée ou une livraison confirmée peut déclencher la préparation du document. Le logiciel reprend les coordonnées, les lignes, les taux de TVA et les conditions de règlement. Il applique une numérotation séquentielle, puis envoie la facture après le contrôle prévu. Les factures récurrentes, les abonnements et les échéanciers peuvent suivre le même principe.
Côté fournisseurs, l’OCR lit les documents reçus et extrait notamment le fournisseur, la date, les montants, la TVA et l’échéance. Le système peut rapprocher le bon de commande, le bon de livraison et la facture avant de transmettre le dossier au bon valideur. Lorsque la banque est connectée, les règlements remontent pour faciliter le lettrage comptable et actualiser le statut de chaque facture.
Moins de tensions sur la trésorerie
Une facture correcte mais oubliée dans une boîte mail reste une créance non suivie. Les relances automatiques instaurent une discipline régulière : rappel courtois 3 à 5 jours avant l’échéance, première relance à J+3, seconde à J+7, alerte interne ou courrier à J+15, puis traitement formel à J+30 selon la politique de l’entreprise. Le ton, les canaux et les exceptions restent paramétrables.
Cette régularité aide lorsque le DSO, c’est-à-dire le délai moyen de règlement, s’allonge. Un objectif de 45 jours ou moins offre un repère de pilotage, tandis que 65 jours est le DSO moyen cité pour les PME françaises. L’automatisation ne supprime pas les impayés. Elle évite toutefois qu’une action de recouvrement dépende uniquement de la mémoire d’une personne.
Les automatisations à prioriser selon votre point de départ
Une PME n’a pas besoin de déployer toutes les fonctions en même temps. Le meilleur premier périmètre cumule volume, répétition et risque d’erreur. La priorité diffère selon que l’entreprise perd du temps à facturer ses clients ou à traiter ses achats.
| Flux | Automatisation utile | Contrôle à conserver |
|---|---|---|
| Factures clients | Création depuis un devis ou un CRM, modèles, envoi, relances et lien de paiement | Prix, prestations réalisées, TVA et avoirs |
| Factures fournisseurs | OCR, précomptabilité, routage des validations et rapprochement tripartite | Conformité à la commande, réception réelle et doublons |
| Paiements | Synchronisation bancaire, détection des règlements et lettrage | Écarts de montant, paiements partiels et litiges |
| Archivage | Classement, journalisation, recherche et conservation | Droits d’accès, intégrité et règles de conservation |
Le workflow de validation protège mieux qu’une simple boîte mail
Un workflow attribue chaque étape à une personne précise : contrôle administratif, validation métier, validation budgétaire, puis comptabilisation ou paiement. Des seuils organisent les exceptions. Par exemple, une facture inférieure à 1 500 € peut suivre un circuit court, tandis qu’un montant plus élevé requiert une approbation supplémentaire. Cette séparation des tâches limite les erreurs et clarifie les responsabilités.
Le tableau de bord rend les anomalies visibles avant qu’elles ne deviennent un litige, un retard de paiement ou un problème de clôture. Une facture bloquée, un bon de livraison manquant ou une échéance proche apparaissent au même endroit. L’équipe traite alors l’exception concernée, au lieu de vérifier manuellement tous les dossiers.
Facturation électronique : distinguer PDF, format structuré et obligations
Un PDF envoyé par e-mail est un document dématérialisé, mais il n’est pas nécessairement une facture électronique structurée. Cette dernière contient des données lisibles automatiquement par les systèmes : lignes, TVA, identifiants, dates et statuts. Les formats CII, UBL et Factur-X répondent à cette logique. Factur-X associe une représentation PDF à des données structurées XML.
Facturation électronique : calendrier, obligations et plateformes agréées | Découvrez les échéances, obligations et modalités de mise en œuvre de la facturation électronique et de l’e-reporting à partir du 1er septembre 2026.
Réception, émission et e-reporting : trois sujets distincts
L’e-invoicing concerne l’émission et la réception de factures électroniques dans le cadre prévu. L’e-reporting vise la transmission de données de transaction et de paiement pour certaines opérations qui ne relèvent pas de l’e-invoicing. La réforme prévoit aussi le recours à une plateforme agréée pour les échanges concernés. Une PME doit donc vérifier que sa solution sait produire et recevoir les factures, transmettre les statuts et gérer les éventuels rejets.
À partir du 1er septembre 2026, toutes les entreprises devront être en mesure de recevoir des factures électroniques. À cette même date, l’obligation d’émission concernera les grandes entreprises et les ETI. Les PME et les micro-entreprises devront émettre électroniquement à partir du 1er septembre 2027. Préparer cette transition en amont évite une migration précipitée des données clients, fournisseurs et règles de TVA.
La conformité se construit dans les données
Un logiciel ne corrige pas spontanément un référentiel incomplet. Avant de connecter une plateforme agréée, vérifiez les SIREN et SIRET, les adresses, les conditions de paiement, les taux de TVA, les articles, les IBAN et les règles de numérotation. Les nouvelles mentions obligatoires incluent le SIREN, la catégorie d’opération, l’option de TVA sur les débits et l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation. Un champ absent peut entraîner un rejet et retarder le cycle.
Choisir un logiciel de facturation sans payer pour des fonctions inutiles
Le bon logiciel de facturation pour une PME couvre le flux réellement utilisé et s’intègre à l’existant. Une entreprise de services qui facture à l’avancement n’a pas les mêmes besoins qu’un commerce avec commandes et livraisons, ou qu’une PME du bâtiment confrontée aux acomptes, aux situations de travaux et aux retenues.
- Intégrations : vérifiez la connexion avec la comptabilité, le CRM, l’ERP, la banque et les outils de gestion de projet, idéalement via API.
- Fonctions métier : OCR, modèles, facturation récurrente, avoirs, acomptes, relances, gestion des règlements et rapprochements doivent correspondre à vos usages.
- Conformité : la prise en charge de Factur-X, UBL, CII, de la plateforme agréée, de l’e-reporting et de l’archivage doit être documentée.
- Sécurité : privilégiez les habilitations par rôle, la journalisation des actions, les sauvegardes et la restitution des données.
- Coût total : prenez en compte le paramétrage, la reprise de données, les connecteurs, la formation, le support et le coût par facture, en plus de l’abonnement.
Demandez une démonstration sur un scénario réel : une facture fournisseur avec écart de quantité, une facture client issue d’un devis, un avoir et un paiement partiel. Vous jugerez ainsi la simplicité du parcours, la qualité des contrôles et la réversibilité des données, plutôt que la longueur d’une liste de fonctionnalités.
Déployer sans bloquer l’activité et mesurer les résultats
Un déploiement progressif réduit le risque. Commencez par cartographier le parcours actuel d’une facture : qui la crée, qui la valide, où les données sont ressaisies, quels documents manquent et à quel moment les retards apparaissent. Cette étape fait ressortir les règles implicites à formaliser avant de les automatiser.
- Nettoyez les référentiels clients, fournisseurs, articles et taux de TVA, puis supprimez les doublons.
- Choisissez un flux pilote, par exemple les factures clients récurrentes ou les achats d’un fournisseur régulier.
- Paramétrez les rôles et les exceptions : seuils de validation, anomalies, avoirs, délais de relance et accès comptables.
- Testez avec des cas réels avant la mise en production : facture conforme, erreur de TVA, facture en double, paiement partiel et rejet.
- Formez les utilisateurs à leurs actions et aux motifs de blocage, puis élargissez progressivement le périmètre.
Suivez ensuite le délai devis-encaissement, le DSO, le taux de rejet, le taux de litige, le nombre de factures en attente de validation et le taux d’automatisation. Un taux de rejet supérieur à 5 % justifie une alerte. Un objectif de taux de litige de 3 % aide à repérer les écarts de prix, de quantité ou de livraison. Ces indicateurs font de l’automatisation un outil de pilotage, et non un simple projet informatique.