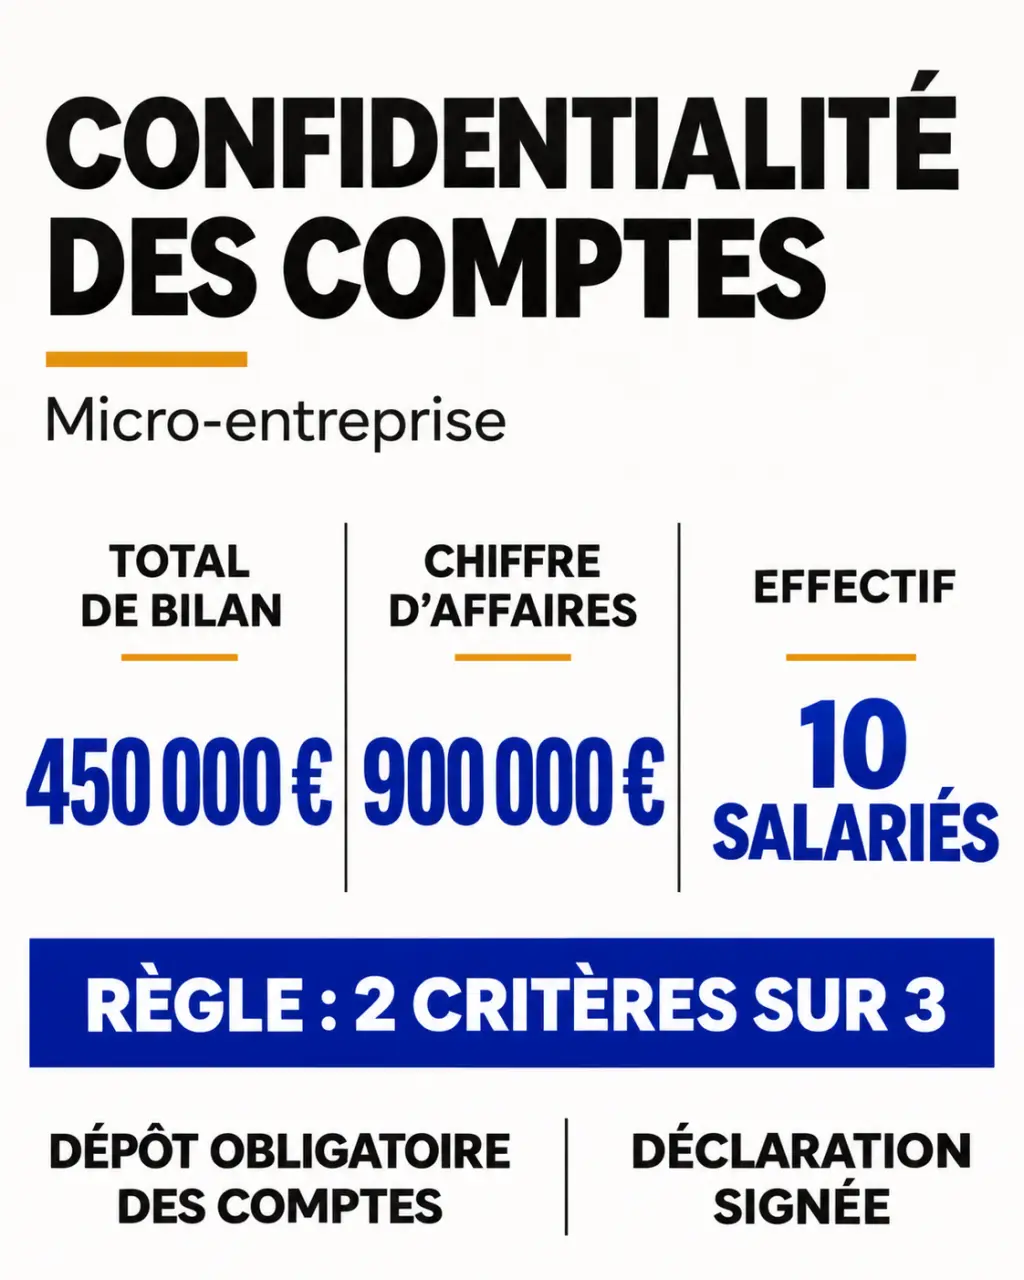
Seuils micro-entreprise pour la confidentialité des comptes : 450 000 €, 900 000 €, 10 salariés
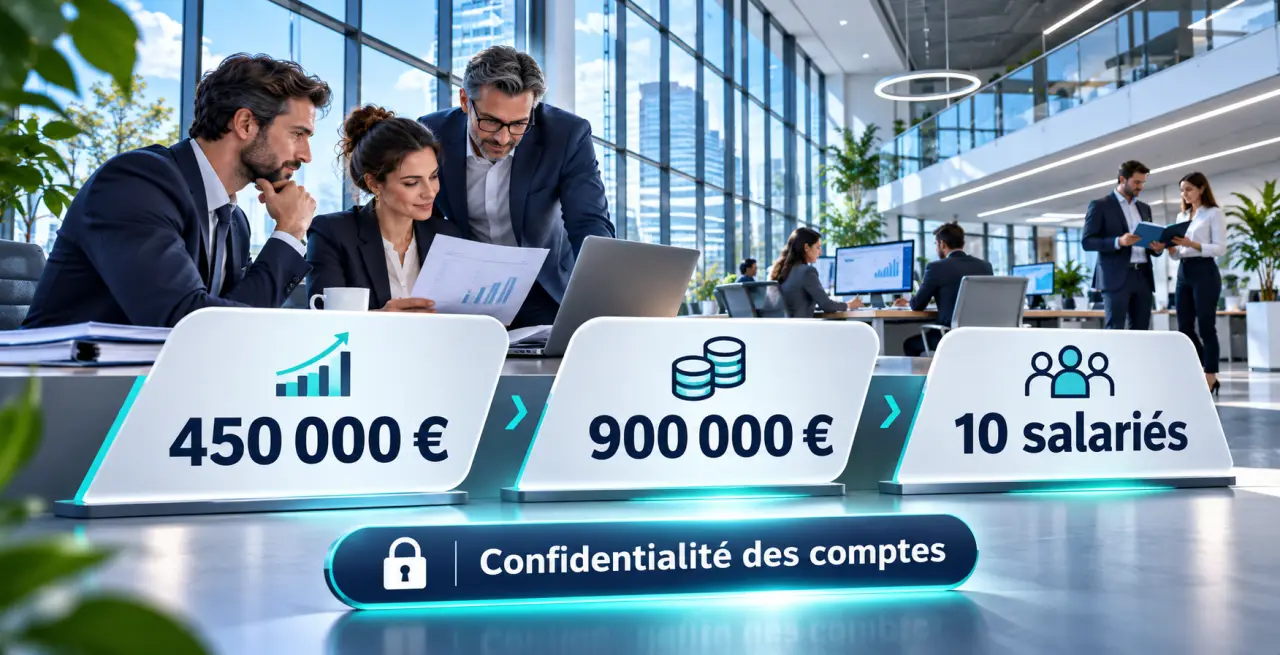
Pour demander la confidentialité de l’ensemble de ses comptes annuels, une société relevant de la catégorie des micro-entreprises doit respecter les limites d’au moins deux des trois critères suivants : total de bilan, chiffre d’affaires et effectif. L’appréciation tient compte du dernier exercice clos et, en cas de changement de taille, de l’exercice précédent. Des exclusions existent, notamment pour certaines activités.
La demande ne dispense pas de déposer les comptes. Elle permet, lorsqu’elle est admise, de les soustraire à la consultation du public. La déclaration signée doit accompagner les comptes lors de leur dépôt.
Quels sont les seuils de confidentialité d’une micro-entreprise ?
Les seuils ci-dessous servent à déterminer la catégorie comptable de l’entreprise.
Test de compréhension sur la confidentialité des comptes
Répondez aux six questions, puis validez pour consulter votre score et les explications.
Le quiz n’ajoute donc pas ces éléments.
| Critère | Seuil à ne pas dépasser | Repère pratique |
|---|---|---|
| Total de bilan | 450 000 € | Le total figurant au bilan de clôture |
| Chiffre d’affaires | 900 000 € | Le chiffre d’affaires de l’exercice, apprécié sur une base annuelle |
| Effectif | 10 salariés | Le nombre moyen de salariés au cours de l’exercice |
La définition de la micro-entreprise figure à l’article L123-16-1 du Code de commerce. Le droit de demander la confidentialité relève notamment de l’article L232-25. Une société n’a pas besoin de rester sous les trois limites : le respect de deux critères suffit pour ce test de taille, sous réserve des règles applicables en cas de franchissement.
Pour effectuer la comparaison, utilisez les données comptables de l’exercice concerné. Le total de bilan ne correspond pas au bénéfice : il représente le total des actifs ou, pour le même montant, des passifs. Le chiffre d’affaires mesure les ventes et prestations relevant de l’activité courante ; il ne faut pas le confondre avec le résultat.
Ne confondez pas cette catégorie comptable avec le régime fiscal et social de la micro-entreprise. Le mot « micro » ne suffit pas à établir qu’une personne doit déposer des comptes annuels, ni qu’elle peut utiliser cette déclaration. La démarche concerne avant tout les entités tenues de déposer leurs comptes et remplissant les conditions légales.
Comment appliquer la règle des deux critères sur trois ?
Reprenez les données du dernier exercice clos et comparez séparément chaque chiffre à son seuil. Comptez ensuite les critères qui ne dépassent pas la limite. Le résultat donne une première indication sur la taille de la société. Il faut aussi examiner l’exercice précédent en cas de franchissement, puis les exclusions et l’obligation de dépôt.
| Exemple | Bilan | Chiffre d’affaires | Salariés | Résultat pour l’exercice |
|---|---|---|---|---|
| Société A | 400 000 € | 1 000 000 € | 8 | Deux critères respectés |
| Société B | 500 000 € | 950 000 € | 8 | Un seul critère respecté |
| Société C | 450 000 € | 900 000 € | 10 | Trois critères respectés |
Dans le premier exemple, le chiffre d’affaires dépasse le seuil, mais le bilan et l’effectif restent dans les limites. Dans le deuxième, l’effectif seul ne suffit pas. Dans le troisième, les montants sont exactement égaux aux seuils : ils ne sont donc pas dépassés.
Un franchissement isolé ne change pas nécessairement la catégorie comptable. Le changement intervient lorsque deux des trois seuils sont dépassés, ou cessent de l’être, pendant deux exercices consécutifs. Pour une société déjà classée comme micro-entreprise, le seul résultat de la société B sur un exercice ne permet donc pas de conclure à une perte immédiate de cette catégorie. À l’inverse, un retour sous les limites sur un seul exercice ne suffit pas nécessairement à retrouver la catégorie micro.
Ce tableau est un test de taille, pas une validation complète. Une société peut obtenir deux réponses favorables et rester exclue en raison de son activité. L’historique des exercices compte aussi pour déterminer sa catégorie.
Que couvre la confidentialité des comptes annuels ?
Pour une micro-entreprise éligible, la demande peut porter sur l’ensemble des comptes annuels déposés : bilan, compte de résultat et annexe, lorsqu’une annexe est établie. Le bilan décrit les actifs et les dettes à la clôture. Le compte de résultat présente les produits et les charges de l’exercice.
Document officiel de la Cour des comptes | Consultez ou téléchargez cette référence administrative officielle publiée par la Cour des comptes.
La confidentialité limite la communication au public, mais elle ne supprime ni l’établissement des comptes, ni leur dépôt au greffe. Elle ne rend pas non plus les documents invisibles à toutes les personnes ou autorités habilitées à y accéder.
Concrètement, un concurrent ou un autre tiers ne peut pas obtenir les comptes confidentiels par la consultation publique habituelle. En revanche, une banque ou un partenaire commercial peut vous demander directement des informations financières avant d’accorder un financement ou un délai de paiement.
Les autorités judiciaires et administratives ainsi que certaines personnes habilitées conservent un accès aux comptes dans le cadre de leurs missions. La confidentialité protège donc contre la diffusion publique, sans faire disparaître les obligations comptables ni les contrôles applicables à la société.
Quelles sociétés sont exclues de la confidentialité ?
- Activités et catégories exclues : l’article L123-16-2 du Code de commerce prévoit notamment des exclusions pour certains établissements du secteur financier et certaines entreprises d’assurance. Les sociétés dont l’activité consiste à gérer des titres de participation ou des valeurs mobilières sont également concernées.
- Liens de groupe : l’appartenance à un groupe ne suffit pas, à elle seule, à exclure une micro-entreprise. Une filiale doit toutefois remplir les conditions de taille et ne pas relever d’une catégorie exclue, notamment en raison de son activité.
- Absence d’obligation de dépôt : une entreprise individuelle au régime micro ne doit pas être assimilée automatiquement à une société commerciale qui dépose ses comptes.
La détention de participations ne conduit pas à elle seule à la même conclusion dans toutes les situations : il faut notamment distinguer cette détention de l’activité de gestion de titres visée par l’exclusion. Le formulaire engage son signataire sur l’éligibilité de l’entreprise.
Comment déposer la déclaration de confidentialité ?
Préparez la déclaration en même temps que les comptes. L’option ne remplace aucun des documents exigés pour le dépôt : elle s’ajoute au dossier et précise que les comptes ne doivent pas être rendus publics.
- Établissez les comptes annuels. Réunissez le bilan, le compte de résultat et, lorsqu’elle est requise, l’annexe, ainsi que les autres pièces nécessaires au dépôt de votre société.
- Contrôlez les conditions. Appliquez les trois seuils au dernier exercice clos, tenez compte de l’exercice précédent en cas de franchissement, puis examinez les exclusions.
- Choisissez la déclaration adaptée. Utilisez le formulaire destiné à la confidentialité des comptes annuels des micro-entreprises, et non celui qui porte uniquement sur le compte de résultat des petites entreprises.
- Faites signer le représentant légal. La déclaration doit identifier la société et l’exercice concerné. Son signataire atteste que les conditions sont remplies.
- Déposez l’ensemble auprès du greffe. Transmettez les comptes et la déclaration simultanément, en ligne par le Guichet unique ou dans le cadre d’un dépôt papier auprès du greffe.
Des frais de dépôt peuvent s’appliquer.
Conservez une copie du dossier et de la déclaration signée. Ces documents permettent de retrouver l’exercice concerné et l’option choisie. La confidentialité demandée pour un exercice ne modifie pas automatiquement la publicité de comptes déposés pour d’autres exercices.
Peut-on demander la confidentialité après le dépôt ?
La déclaration doit en principe accompagner le dépôt des comptes. Si elle a été oubliée, une démarche de régularisation auprès du greffe peut être envisagée, mais elle ne rend pas automatiquement confidentiels les comptes déjà publiés. Elle ne peut pas non plus effacer les copies qu’un tiers aurait obtenues avant la régularisation. Déposer la déclaration avec les comptes reste donc la solution la plus sûre.
Faut-il renouveler la déclaration chaque année ?
Oui. Les comptes sont déposés chaque année pour un exercice donné ; la demande doit accompagner le dépôt concerné. Reprenez les chiffres et les exclusions à chaque clôture : une société éligible une année ne le reste pas nécessairement l’année suivante.
Micro, petite ou moyenne entreprise : quelle protection choisir ?
Le choix du formulaire dépend de la catégorie comptable et de la protection recherchée. Une entreprise qui dépasse les seuils micro ne perd pas forcément toute possibilité d’allègement, mais elle ne bénéficie pas automatiquement de la même confidentialité.
| Catégorie | Seuils cités : bilan, chiffre d’affaires, salariés | Portée de l’option |
|---|---|---|
| Micro-entreprise | Voir le tableau des seuils micro | Confidentialité possible de l’ensemble des comptes annuels |
| Petite entreprise | 7,5 M€ ; 15 M€ ; 50 | Confidentialité possible du seul compte de résultat |
| Moyenne entreprise | 25 M€ ; 50 M€ ; 250 | Publication simplifiée possible, distincte d’une confidentialité totale |
Pour une micro-entreprise éligible, l’option peut couvrir tout le jeu de comptes. Pour une petite entreprise éligible, elle vise le compte de résultat : le bilan ne bénéficie pas de cette même confidentialité. Pour une moyenne entreprise, une présentation simplifiée réduit le détail publié sans rendre tous les comptes secrets.
Ces options ne sont pas interchangeables. Avant de remplir la déclaration, identifiez la catégorie comptable de la société et la portée de la protection demandée. Une présentation simplifiée ne signifie pas que les documents déposés sont entièrement soustraits au public.