RC Pro sécurité privée : obligation CNAPS, garanties, prix et exclusions
Dans la sécurité privée, la maîtrise des risques ne se limite pas à la surveillance des sites. Elle passe aussi par une responsabilité civile professionnelle adaptée à votre activité. Que vous interveniez en gardiennage, en télésurveillance ou sur l’installation d’alarmes, une assurance dédiée protège votre entreprise et répond aux exigences liées à l’exercice de la profession auprès du CNAPS.
Pourquoi l'assurance RC Pro est-elle indispensable pour votre activité ?
Les métiers de la sécurité exposent votre entreprise à des risques financiers réels. Un dommage causé à un tiers, qu’il s’agisse d’un client, d’un visiteur ou d’un prestataire, peut engager votre responsabilité. La RC Pro couvre les conséquences pécuniaires des dommages corporels, matériels et immatériels survenus dans le cadre de vos prestations.
Cette assurance ne sert pas seulement à limiter l’impact d’un sinistre. Elle rassure aussi vos clients et vos donneurs d’ordres, qui demandent souvent une attestation d’assurance en cours de validité avant de signer un contrat. Sans cette preuve, vous pouvez perdre une mission, subir un blocage administratif ou vous retrouver exposé si un incident survient pendant l’intervention.
Les garanties essentielles pour couvrir les métiers de la sécurité
Un contrat efficace doit tenir compte de la réalité du terrain. La couverture ne peut pas rester générale. Elle doit suivre vos prestations, vos moyens techniques et les biens que vous manipulez dans le cadre de vos missions.
Démarches officielles pour agréer une entreprise de sécurité privée | Consultez la procédure officielle du CNAPS pour obtenir l’agrément de votre entreprise de sécurité privée et connaître les autorisations et მათი durées de validité.
Dommages corporels et matériels
Cette garantie intervient si un tiers est blessé ou si ses biens sont endommagés au cours de votre mission. Par exemple, une chute provoquée pendant une levée de doute ou la détérioration d’un équipement chez un client peut entraîner une demande d’indemnisation. La RC Pro prend alors en charge les conséquences financières prévues au contrat.
Protection juridique et défense pénale
Le secteur de la sécurité donne souvent lieu à des litiges techniques ou contractuels. La protection juridique vous accompagne dans la gestion d’un désaccord avec un client, un fournisseur ou un partenaire. La défense pénale complète cette protection en finançant les frais liés à une procédure, si votre entreprise ou un membre de votre personnel est mis en cause devant une juridiction pénale après une intervention.
La gestion des biens confiés
Il arrive fréquemment qu’une entreprise de sécurité garde des clés, des codes d’accès ou du matériel de valeur. La garantie biens confiés couvre la perte, le vol ou la détérioration de ces éléments lorsque vous en avez la charge. C’est une option utile pour limiter l’effet d’un incident sur votre trésorerie et préserver la relation commerciale avec le client concerné.
Le positionnement de votre entreprise dans son environnement opérationnel
Chaque mission place votre société dans un cadre d’intervention précis. Vos risques changent selon les sites, les outils utilisés et la nature des prestations. Une entreprise qui se limite à la surveillance humaine n’est pas exposée exactement comme une structure qui assure aussi la maintenance de systèmes de vidéoprotection ou la télésurveillance.
Une erreur de paramétrage, un défaut de maintenance ou une mauvaise lecture d’une alarme peut avoir des conséquences importantes. Le contrat doit donc être réévalué à chaque évolution de votre activité. Si vous ajoutez un nouveau service, il faut vérifier qu’il entre bien dans le périmètre assuré. Cette vigilance évite les zones de flou entre votre offre réelle et les garanties prévues par l’assureur.
Dans les faits, une entreprise peut couvrir plusieurs activités sous un même contrat, à condition de les déclarer correctement. La cohérence entre votre métier, vos missions et votre police d’assurance reste essentielle pour travailler en conformité et éviter une mauvaise surprise au moment d’un sinistre.
Critères de tarification et obtention rapide de votre attestation
Le prix d’une assurance sécurité privée varie selon plusieurs paramètres. La prime n’est pas calculée au hasard : elle s’ajuste à votre niveau de risque, à la structure de votre activité et aux garanties choisies.
- Le chiffre d'affaires : plus votre volume d’activité est élevé, plus l’exposition à un sinistre augmente.
- La nature des activités : le gardiennage, l’agent cynophile, la télésurveillance ou le transport de fonds n’impliquent pas les mêmes risques.
- Les plafonds de garantie : plus les limites d’indemnisation sont hautes, plus la prime peut monter.
- Le passif de l'entreprise : les antécédents de sinistralité comptent aussi dans l’évaluation du contrat.
Pour obtenir votre attestation CNAPS rapidement, un courtier spécialisé peut faire gagner du temps. Il connaît les pièces demandées, les points de vigilance et les habitudes de traitement des dossiers. Dans certains cas, une attestation provisoire peut être délivrée sous 24 heures, ce qui facilite une réponse rapide à un appel d’offres ou la finalisation d’un dossier d’agrément.
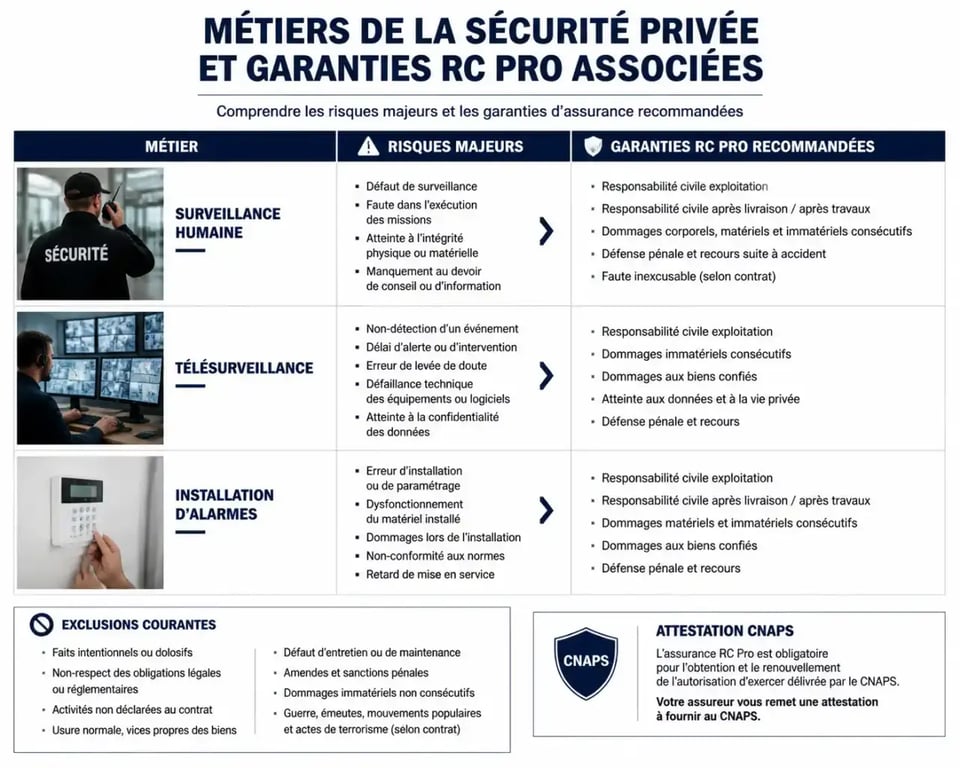
Tableau récapitulatif des activités et couverture
| Type d'activité | Risques majeurs | Garantie recommandée |
|---|---|---|
| Surveillance humaine | Dommages corporels, erreurs de jugement | RC Pro avec option défense pénale |
| Télésurveillance | Défaut de transmission, erreur de levée de doute | RC Pro spécifique incluant les fautes techniques |
| Installation d'alarmes | Malfaçon, incendie lié à l'installation | RC Pro et Responsabilité Décennale si nécessaire |
Exclusions et limites de couverture : ce qu'il faut savoir
Avant de signer, lisez les conditions générales avec attention. Les exclusions varient selon les contrats, mais certaines reviennent souvent : faute intentionnelle, activité non déclarée, sinistre survenu hors de la zone géographique prévue ou prestation exercée en dehors du cadre annoncé à l’assureur.
Un contrat peut couvrir la surveillance d’un site industriel et ne pas inclure, sans mise à jour, une mission ponctuelle sur un événement privé. Dans ce cas, si un problème survient, la garantie peut ne pas jouer. Pour rester protégé, la déclaration de votre activité doit être exacte et complète. C’est la base d’une couverture cohérente, surtout lorsque votre entreprise intervient sur plusieurs types de missions au cours de l’année.
La transparence avec l’assureur reste donc indispensable. Elle permet d’ajuster le contrat au plus près de votre réalité professionnelle et de limiter les écarts entre ce que vous faites sur le terrain et ce que votre police prévoit réellement.