Audit légal : au-delà de la conformité, un levier de pilotage financier
L'audit légal est souvent perçu par les dirigeants comme une contrainte réglementaire. Cette vision occulte une réalité : l'intervention d'un commissaire aux comptes est un instrument de diagnostic pour la gouvernance. En dépassant le cadre de la conformité, l'audit devient un indicateur précis de la santé financière et opérationnelle de l'entreprise.
Les fondements de l'audit légal : au-delà de la certification
L'audit légal, ou audit externe, repose sur une mission de contrôle exercée par un professionnel indépendant : le commissaire aux comptes. Son rôle ne se limite pas à valider des chiffres. Il s'agit d'une vérification méthodique visant à s'assurer que les états financiers reflètent la situation réelle de la société. Cette certification est le socle de la confiance accordée par les tiers, qu'il s'agisse des investisseurs, des banques ou des partenaires commerciaux.
Testez vos connaissances sur l'audit légal
Le rôle central du commissaire aux comptes
Le commissaire aux comptes garantit la transparence. Sa mission consiste à vérifier que les méthodes comptables appliquées sont conformes aux normes en vigueur et que l'image donnée par le bilan, le compte de résultat et l'annexe est sincère. Ce travail d'investigation permet de prévenir les irrégularités et d'alerter les organes de direction sur des anomalies potentielles avant qu'elles ne deviennent des risques critiques pour la pérennité de l'activité.
La distinction entre audit légal et audit contractuel
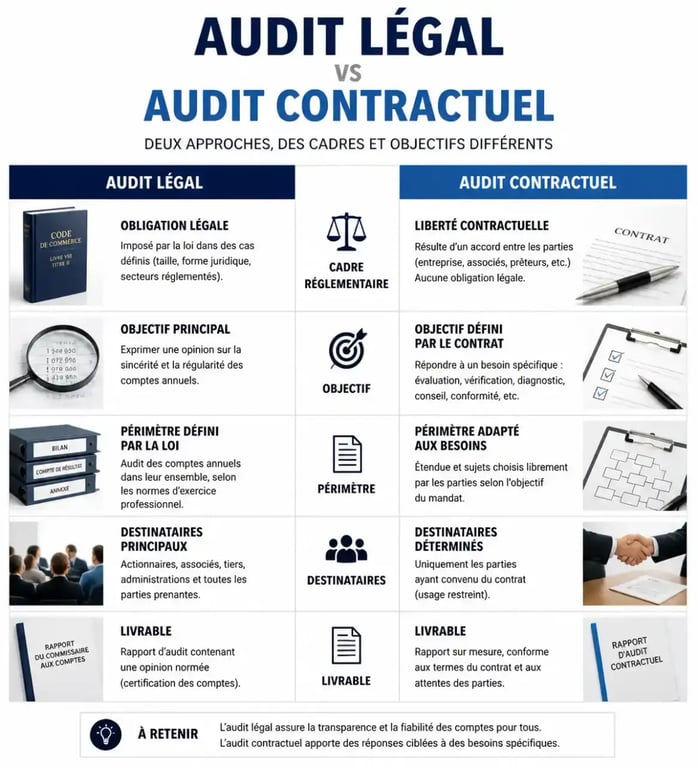
Il est nécessaire de distinguer l'audit légal de l'audit contractuel. Le premier est imposé par des seuils de chiffre d'affaires ou de bilan, tandis que le second est une démarche volontaire, souvent sollicitée lors d'opérations de fusion-acquisition ou d'évaluation de processus spécifiques. L'audit légal apporte une légitimité institutionnelle. L'audit contractuel offre une flexibilité pour se concentrer sur des problématiques métier précises. Les deux approches sont complémentaires : l'une assure la sécurité du socle financier, l'autre optimise la performance opérationnelle.
Pourquoi l'audit légal est un outil de pilotage stratégique
Considérer l'audit légal comme un simple coût administratif est une erreur. Une mission bien menée offre une vision panoramique sur les rouages de l'entreprise. L'audit permet d'identifier des risques latents ou des inefficacités structurelles logés dans les cycles comptables. Grâce à cette vision étendue, le chef d'entreprise anticipe des virages stratégiques, réajuste ses processus de gestion interne et appréhende mieux les risques de son environnement économique avant qu'ils n'impactent le cockpit opérationnel.
Fiabilisation des flux financiers
La fiabilité des données financières est le nerf de la guerre décisionnelle. L'auditeur, par ses tests de cohérence et ses procédures de contrôle interne, aide à assainir les flux financiers. Cela permet d'éviter des redressements fiscaux ou des erreurs de gestion et surtout de disposer de tableaux de bord financiers d'une précision chirurgicale pour piloter la croissance.
Renforcement de la confiance des parties prenantes
La certification des comptes par un tiers indépendant est un signal fort envoyé au marché. Pour une entreprise en phase de levée de fonds ou de recherche de financements bancaires, le rapport du commissaire aux comptes constitue un gage de sérieux. Il réduit l'asymétrie d'information entre les dirigeants et les apporteurs de capitaux, facilitant ainsi les négociations et la valorisation de l'entité.
Les étapes clés d'une mission de certification réussie
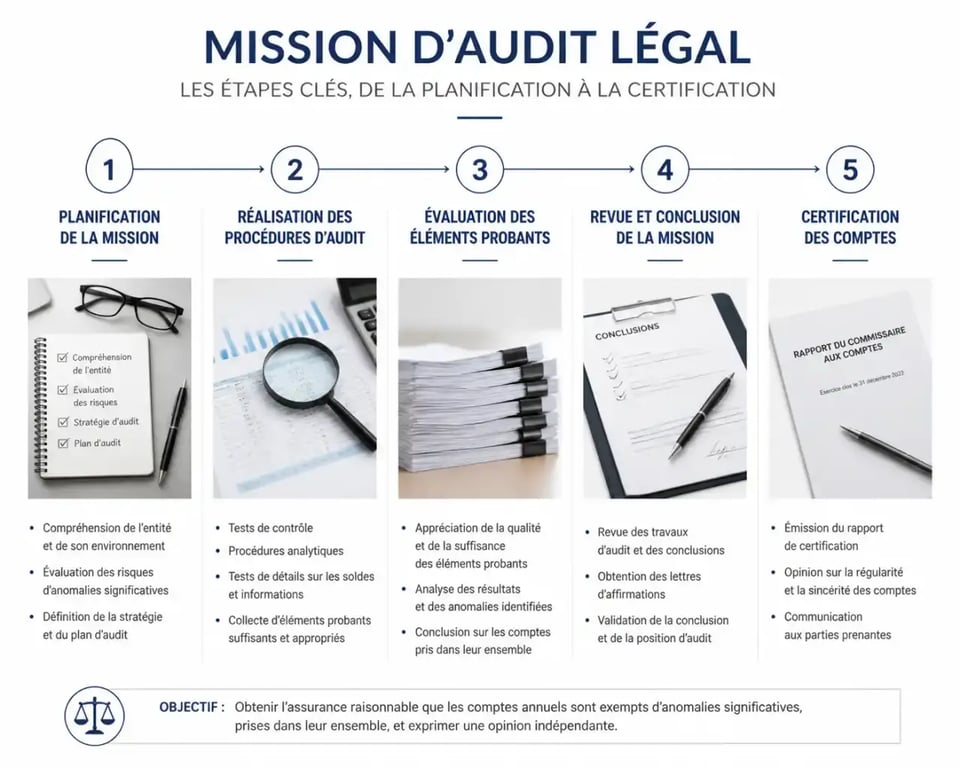
Une mission d'audit légal s'inscrit dans un processus rigoureux, structuré pour minimiser les risques d'erreur tout en optimisant le temps passé par les équipes de l'entreprise. La collaboration étroite entre l'auditeur et les services comptables est déterminante pour la fluidité de la mission.
La phase de planification et d'évaluation des risques
Tout commence par une analyse approfondie de l'environnement de l'entreprise. L'auditeur évalue les zones où le risque d'anomalie significative est le plus élevé. Cette phase permet de définir l'étendue des tests à réaliser. Une planification efficace repose sur une compréhension fine du secteur d'activité, des spécificités du business model et des changements structurels survenus au cours de l'exercice.
Le contrôle des procédures internes
L'audit examine comment les chiffres sont produits. L'évaluation du système de contrôle interne est essentielle : l'auditeur vérifie si les processus de saisie, de validation et d'archivage des données sont sécurisés. Si des failles sont détectées, des recommandations sont formulées, transformant l'audit en une opportunité d'amélioration des processus métier.
Les enjeux de la conformité réglementaire face à l'évolution des normes
Le cadre juridique entourant l'audit légal est en constante mutation. Les nouvelles normes comptables et les exigences accrues en matière de transparence imposent aux entreprises de rester vigilantes. L'audit légal joue ici un rôle de veille active. En étant au fait des dernières évolutions législatives, le commissaire aux comptes aide l'entreprise à s'adapter aux contraintes réglementaires, limitant ainsi l'exposition à des sanctions pénales ou civiles.
Anticiper les alertes : comment transformer l'audit en opportunité
La procédure d'alerte est une protection pour l'entreprise. Lorsqu'un commissaire aux comptes identifie des faits de nature à compromettre la continuité de l'exploitation, il engage un dialogue avec les dirigeants. Ce processus est une invitation à la remédiation. Il force l'organisation à réagir, à restructurer ses finances ou à modifier sa stratégie commerciale avant qu'une crise majeure ne devienne irréversible. L'audit légal est un partenaire de résilience pour toute entreprise cherchant à durer dans un environnement incertain.
Annuaire des entreprises : accédez aux données publiques officielles | Consultez gratuitement les informations légales, financières et administratives de n'importe quelle entreprise ou association française.