DPEF : obligations, seuils et transition vers le rapport de durabilité CSRD
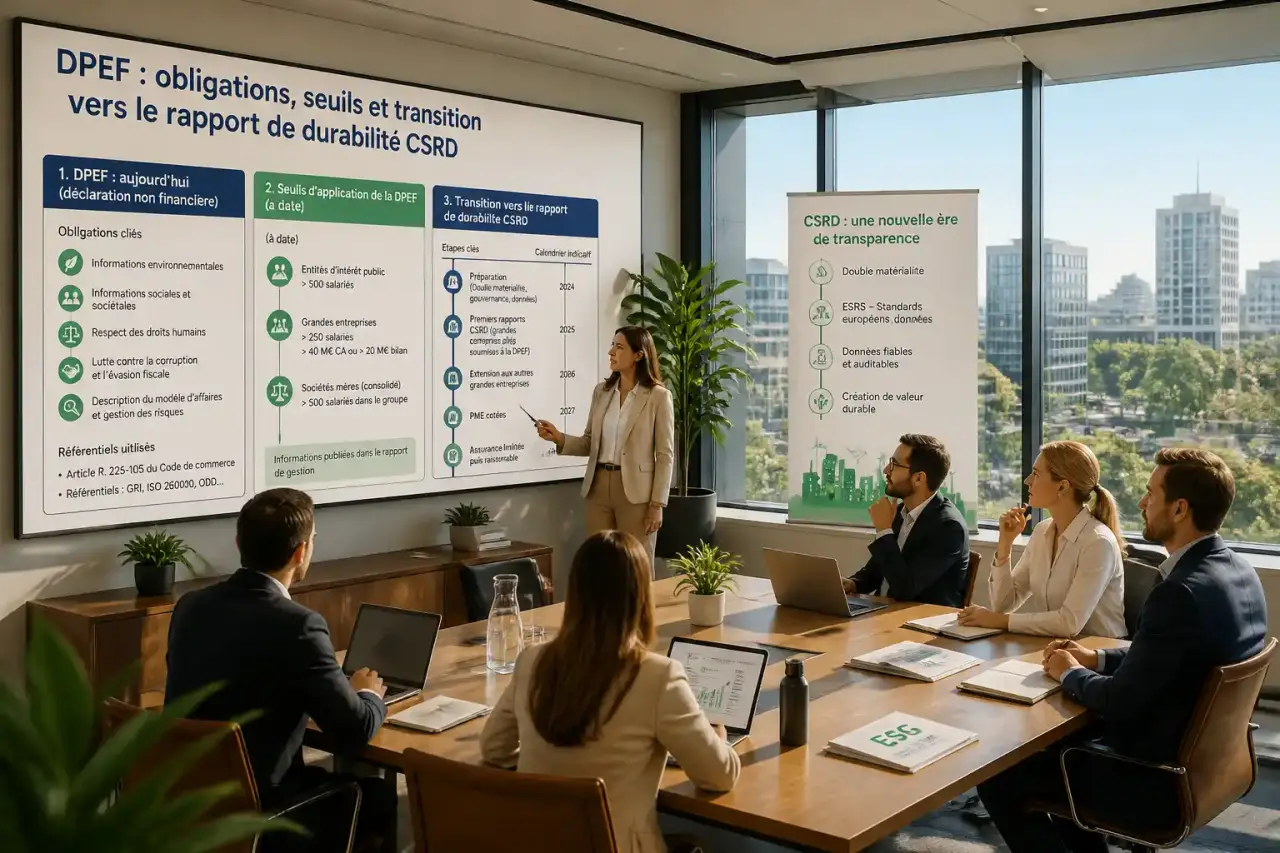
La déclaration de performance extra-financière (DPEF) est le document de référence pour le reporting de durabilité des entreprises françaises. Issue de la directive européenne NFRD, cette obligation impose une transparence sur les impacts environnementaux, sociaux et sociétaux. Avec l'entrée en vigueur progressive de la directive CSRD, comprendre les mécanismes de la DPEF reste nécessaire pour assurer la conformité et anticiper les nouvelles exigences européennes.
Qu’est-ce que la déclaration de performance extra-financière ?
La DPEF est intégrée au rapport de gestion. Elle permet aux investisseurs et aux parties prenantes d'évaluer la performance globale d'une organisation au-delà des seuls indicateurs financiers. L'entreprise y présente les risques liés à ses activités ainsi que les politiques mises en place pour les limiter.
Testez vos connaissances sur la DPEF
Le principe du « appliquer ou expliquer »
La DPEF repose sur le principe du « appliquer ou expliquer ». Si une entreprise choisit de ne pas traiter un risque jugé non pertinent, elle doit motiver ce choix. Cette flexibilité adapte le reporting à la réalité opérationnelle de chaque structure tout en évitant les omissions volontaires. La rédaction devient alors un reflet direct de la stratégie de durabilité de l'entreprise.
L'alignement des engagements opérationnels
Chaque indicateur publié doit correspondre à une réalité concrète. Lorsqu'une société communique sur sa réduction des émissions de gaz à effet de serre, la donnée ne doit pas être isolée. Elle résulte d'investissements matériels, de changements de processus et d'une culture d'entreprise cohérente. Ce lien garantit que le reporting devient un levier de pilotage stratégique plutôt qu'une simple contrainte administrative.
Quelles entreprises sont soumises à la DPEF ?
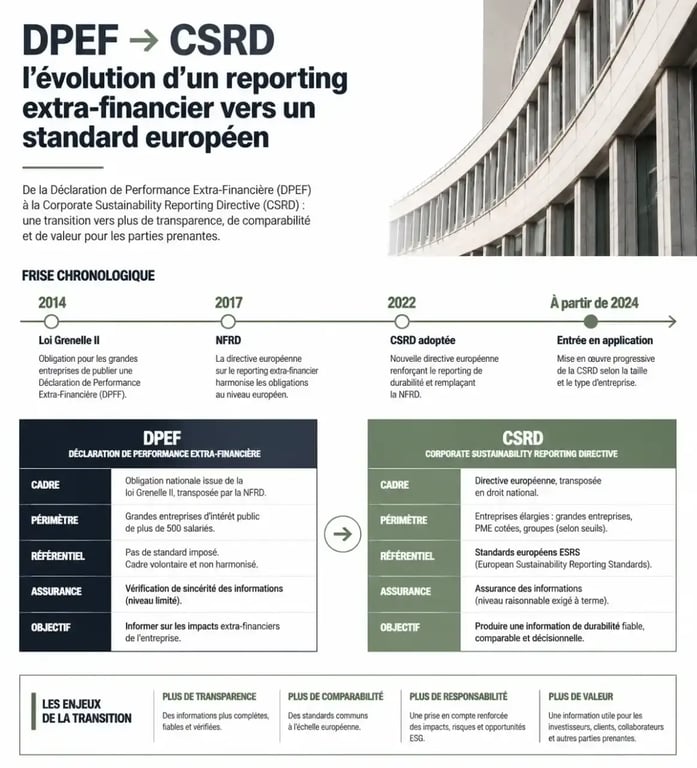
L'assujettissement dépend de la taille, de la forme juridique et du caractère coté ou non de l'entreprise. Les seuils ciblent les entités ayant un impact significatif sur l'économie.
Les critères de taille et de seuils
Sont concernées les sociétés anonymes (SA), les sociétés en commandite par actions (SCA), ainsi que les SAS et SARL dépassant certains seuils. En règle générale, les entreprises comptant plus de 500 salariés avec un chiffre d'affaires ou un total de bilan dépassant des seuils significatifs (souvent 40 millions d'euros de chiffre d'affaires ou 20 millions d'euros de total de bilan) entrent dans le périmètre. Ces seuils s'apprécient au niveau du groupe consolidé, imposant une vigilance particulière pour les holdings.
Le contenu obligatoire de la DPEF
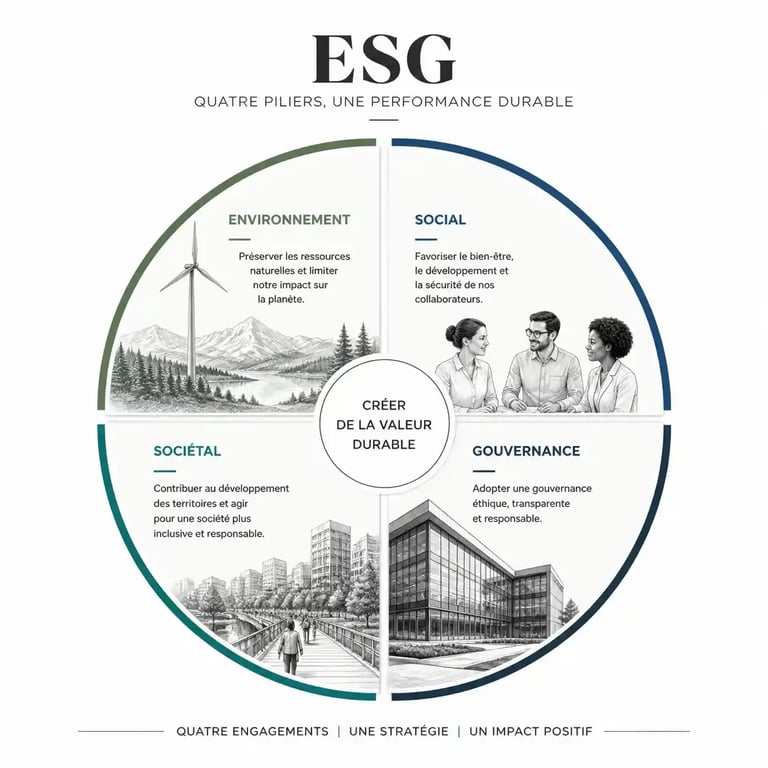
Une DPEF doit articuler quatre piliers : les risques, les politiques, les résultats et les indicateurs clés de performance (KPI). Cette structure offre la profondeur analytique nécessaire pour comprendre les enjeux ESG (Environnementaux, Sociaux et de Gouvernance).
Les thématiques ESG à couvrir
L'entreprise détaille ses actions sur quatre axes. Pour l'environnement, elle traite de la gestion des ressources, du changement climatique et de l'économie circulaire. Sur le plan social, elle aborde les conditions de travail, la santé, la sécurité, la formation et l'égalité professionnelle. Le volet sociétal inclut les droits de l'homme, la lutte contre la corruption et l'engagement local. Enfin, la gouvernance porte sur l'éthique des affaires et la transparence des pratiques de direction. Pour chaque thème, l'entreprise décrit sa politique, ses diligences raisonnables et les résultats obtenus via des indicateurs précis.
Obligations de publication et vérification
La transparence impose des modalités de diffusion strictes pour garantir la fiabilité des informations.
Publication et accessibilité
La DPEF est intégrée au rapport de gestion annuel et doit être accessible sur le site internet de l'entreprise. Cette mise à disposition intervient au plus tard 15 jours avant l'assemblée générale annuelle. Les informations doivent rester consultables en ligne pendant 5 ans, assurant une traçabilité historique des engagements.
Le rôle de l'Organisme Tiers Indépendant (OTI)
La vérification est une étape obligatoire. Un organisme tiers indépendant (OTI) atteste de la présence de la déclaration et de la sincérité des informations. Cette certification renforce la crédibilité du reporting et limite les risques de greenwashing. L'OTI émet un avis motivé accompagnant la déclaration, offrant une garantie aux parties prenantes.
La transition vers la CSRD : ce qui change
Le cadre de la DPEF est progressivement remplacé par la directive CSRD (Corporate Sustainability Reporting Directive), qui harmonise les pratiques à l'échelle européenne.
La fin de la DPEF au profit du rapport de durabilité
La CSRD élargit le périmètre des entreprises concernées et impose les normes ESRS. Le concept de « double matérialité » devient central : l'entreprise rapporte sur l'impact des enjeux de durabilité sur ses performances financières et sur l'impact de ses activités sur l'environnement et la société. Ce passage vers un rapport de durabilité, publié au format électronique unique xHTML/XBRL, permet une meilleure comparabilité des données entre les entreprises européennes.
Sanctions et enjeux de conformité
Le non-respect des obligations expose les entreprises à des risques juridiques et réputationnels. En cas d'absence de déclaration ou d'omission d'informations, le président peut être mis en demeure par le greffe du tribunal de commerce pour établir le document manquant.
Conséquences juridiques et injonctions
Si la mise en demeure est sans effet, le tribunal peut prononcer une injonction sous astreinte. Au-delà des sanctions pécuniaires, le risque majeur est la perte de confiance des investisseurs et partenaires commerciaux, pour qui la transparence extra-financière est devenue un critère de sélection. Une gestion rigoureuse de ce reporting est donc une question de performance stratégique à long terme.