Le reporting financier transforme les chiffres en décisions de gestion
Un reporting financier utile ne consiste pas à empiler des tableaux comptables à la fin du mois. Il permet à la direction, aux responsables opérationnels et aux financeurs de comprendre rapidement ce qui s’est passé, ce qui risque d’arriver et quelles décisions prendre. Sa valeur dépend donc de la fiabilité des données, mais aussi de leur clarté, de leur rythme de production et de leur capacité à faire ressortir les écarts importants.
Le reporting financier relie la comptabilité aux décisions de gestion
La comptabilité enregistre les opérations selon des règles précises : ventes, achats, salaires, amortissements, créances ou dettes. Le reporting financier exploite ces informations pour répondre à des questions de pilotage concrètes : l’activité est-elle rentable ? La trésorerie restera-t-elle suffisante ? Quel client, produit ou site pèse sur la marge ? Les objectifs annuels restent-ils réalistes ?
Testez vos connaissances sur le reporting financier
Il ne remplace pas les états financiers réglementaires, mais il les complète. Les comptes annuels donnent une image structurée de la situation passée. Le reporting fournit une lecture plus fréquente, plus détaillée et orientée vers l’action. Selon l’organisation, il peut être hebdomadaire pour la trésorerie, mensuel pour la performance commerciale et opérationnelle, ou trimestriel pour les analyses destinées aux actionnaires et aux partenaires financiers.
Un outil différent selon le destinataire
Un dirigeant attend une vision synthétique des résultats, des risques et des priorités. Un responsable commercial doit pouvoir identifier les ventes, les remises, le taux de transformation et les marges par segment. Le directeur financier suit plutôt le cash disponible, les échéances, l’endettement et la qualité des prévisions. Un même socle de données peut ainsi alimenter plusieurs restitutions, à condition que les définitions restent identiques pour tous.
Cette cohérence évite les débats stériles sur le chiffre lui-même. Si chaque équipe calcule son chiffre d’affaires, sa marge ou son encours client différemment, les réunions de gestion deviennent des exercices de réconciliation plutôt que des moments de décision. Des indicateurs définis une fois, documentés et partagés rendent les échanges plus rapides et plus précis.
Choisir les indicateurs qui expliquent réellement la performance
Un bon tableau de bord ne cherche pas à tout montrer. Il sélectionne les indicateurs capables d’expliquer une évolution et d’orienter une action. Le point de départ est simple : pour chaque indicateur, il faut savoir quelle décision il éclaire, qui en est responsable et à quel rythme il doit être suivi.
Les indicateurs financiers incontournables
- Le chiffre d’affaires, analysé par activité, client, zone géographique ou canal de vente lorsque cela est pertinent.
- La marge brute et la marge opérationnelle, qui permettent de distinguer une croissance rentable d’une progression coûteuse.
- Les charges fixes et variables, afin d’identifier les postes qui dérivent par rapport au budget.
- La trésorerie disponible et le prévisionnel de trésorerie, essentiels pour anticiper les tensions de paiement.
- Le besoin en fonds de roulement, notamment à travers les stocks, les créances clients et les dettes fournisseurs.
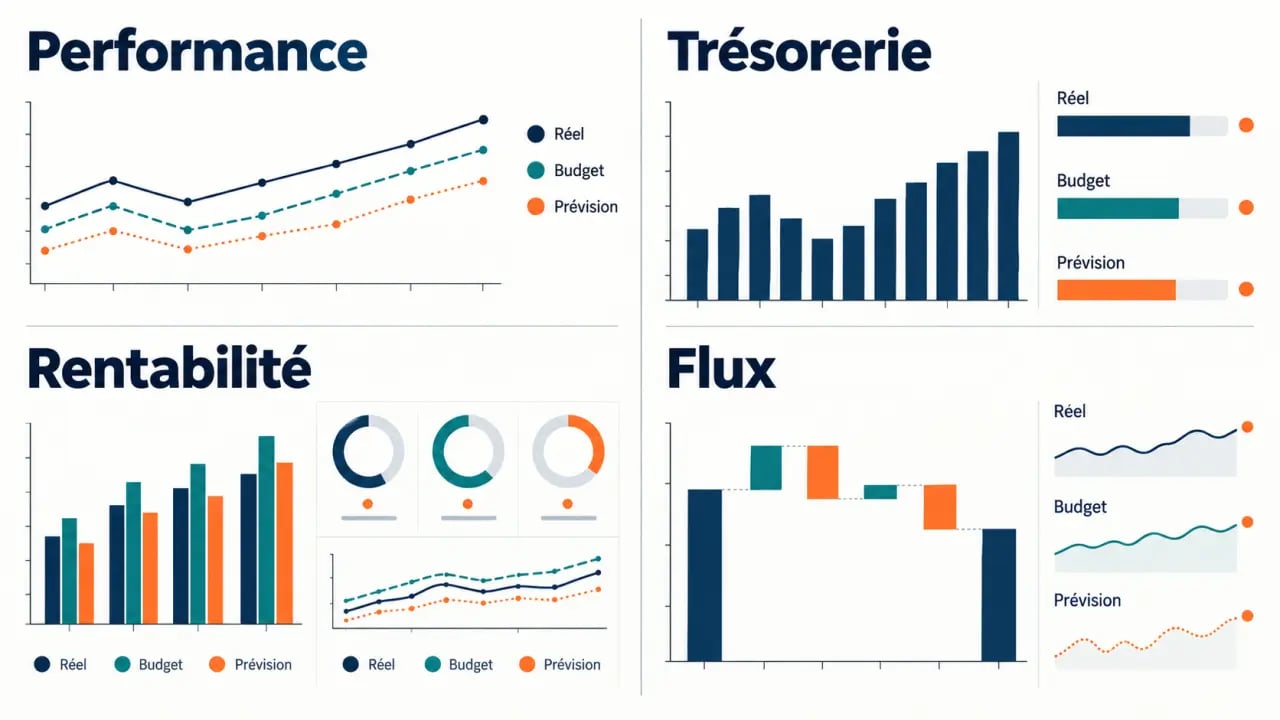
- Les écarts entre réel, budget et prévision actualisée, qui donnent du sens aux résultats observés.
La comparaison est déterminante. Un résultat isolé informe peu. Comparé au budget, au mois précédent, à la même période de l’année passée ou à une prévision révisée, il devient exploitable. L’analyse doit toutefois expliquer les causes des écarts : variation de prix, volume vendu, mix produit, retard de facturation, hausse des achats ou événement exceptionnel. Le commentaire transforme ainsi une donnée descriptive en information utile pour agir.
Ne pas confondre rentabilité et liquidité
Une entreprise peut afficher un résultat positif tout en faisant face à une trésorerie fragile. C’est le cas lorsqu’elle facture beaucoup mais encaisse tardivement, lorsqu’elle immobilise trop de cash dans les stocks ou lorsqu’une échéance importante approche. Le reporting financier doit donc présenter le compte de résultat et les flux de trésorerie comme deux lectures complémentaires, jamais comme des équivalents.
Dans un tableau de bord surchargé, les indicateurs finissent par former une accumulation de chiffres : ils occupent l’écran, mais masquent le niveau réel du problème. Une hiérarchie visuelle claire aide à éviter cet effet. Commencez par trois à cinq signaux de pilotage, puis rendez accessibles les détails nécessaires : encours par client, ancienneté des créances, commandes en attente, niveau de stock ou dépenses par centre de coût. Le lecteur voit d’abord l’alerte, puis peut remonter jusqu’à sa cause.
Mettre en place un processus de production fiable et régulier
La qualité d’un reporting dépend moins de l’esthétique du fichier que de la discipline qui précède sa diffusion. Il faut définir un calendrier de clôture, les sources utilisées, les contrôles attendus et les rôles de chacun. Sans processus, les chiffres arrivent trop tard ou sont corrigés en permanence, ce qui réduit la confiance des utilisateurs.
Structurer la chaîne de données
Le processus commence par l’alimentation des données : logiciel comptable, facturation, paie, achats, gestion commerciale, banques ou outil de gestion des stocks. Les données doivent être rapprochées, contrôlées et rattachées à une période précise. Les règles de classement sont essentielles : plan de comptes, centres de coûts, catégories de produits, codes projets et statuts clients doivent rester stables.
Une clôture mensuelle efficace prévoit notamment le rapprochement bancaire, la vérification des factures à recevoir et à établir, le suivi des provisions, le contrôle des écritures inhabituelles et la validation des principaux soldes. Les retraitements de gestion doivent être documentés pour être reproductibles d’un mois à l’autre. Cette documentation permet aussi de comprendre l’origine d’un chiffre lorsqu’une question apparaît plusieurs semaines après la clôture.
Automatiser sans perdre le contrôle
L’automatisation réduit les manipulations manuelles, accélère les mises à jour et limite les erreurs de copier-coller. Elle est particulièrement utile pour consolider des exports, actualiser des tableaux de bord ou envoyer des alertes sur des seuils prédéfinis. Elle ne dispense pas d’un contrôle humain : une donnée automatiquement intégrée peut être techniquement correcte tout en étant économiquement incohérente.
Avant de diffuser un reporting, vérifiez que les totaux concordent avec les sources de référence, que les périodes comparées sont homogènes et que les variations majeures disposent d’une explication. Contrôlez aussi les données manquantes, les doublons et les changements de périmètre. Une anomalie détectée tôt vaut mieux qu’une correction annoncée après une réunion de direction.
Présenter les résultats pour faciliter une décision rapide
Le reporting financier doit être lisible en quelques minutes, tout en permettant d’approfondir les sujets sensibles. Une structure efficace commence par une synthèse : principaux résultats, écarts significatifs, niveau de trésorerie, risques immédiats et décisions attendues. Les annexes détaillées viennent ensuite soutenir l’analyse.
| Élément du reporting | Question à laquelle il répond | Présentation recommandée |
|---|---|---|
| Performance commerciale | Les ventes évoluent-elles comme prévu ? | Réel, budget, écart et commentaire par activité |
| Rentabilité | La croissance crée-t-elle de la marge ? | Compte de résultat synthétique et analyse des variations |
| Trésorerie | Les engagements futurs peuvent-ils être financés ? | Solde actuel, prévisions et échéances majeures |
| Risques opérationnels | Où agir en priorité ? | Créances échues, stocks, dépenses ou projets en dérive |
Les commentaires sont aussi importants que les tableaux. Une phrase utile précise le fait, sa cause probable, son impact et l’action proposée. Par exemple : « La marge recule en raison d’un mix produit moins favorable ; une revue des prix et des remises est prévue avant la prochaine campagne commerciale. » Cette formulation est plus exploitable qu’un simple constat d’écart négatif.
La présentation doit aussi faire apparaître les responsabilités et les échéances. Un indicateur inférieur à l’objectif n’appelle pas la même réponse selon qu’il résulte d’un décalage temporaire, d’une erreur de prévision ou d’une dérive durable. Les couleurs, les seuils et les graphiques peuvent faciliter la lecture, à condition de compléter les chiffres par une explication claire.
Les erreurs qui affaiblissent le reporting financier
La première erreur consiste à produire un document trop tard. Un reporting irréprochable mais disponible plusieurs semaines après la clôture perd une grande partie de son intérêt. Mieux vaut organiser une clôture progressive, avec des estimations clairement identifiées lorsque certaines données définitives ne sont pas encore disponibles. Les ajustements pourront ensuite être signalés dans la version suivante.
La deuxième erreur est de multiplier les indicateurs sans responsable ni seuil d’alerte. Chaque mesure affichée doit avoir une utilité. Si une variation ne déclenche ni question ni action, elle mérite rarement une place centrale dans le document. Un indicateur secondaire peut rester disponible dans le détail, sans détourner l’attention des sujets prioritaires.
Enfin, il faut éviter les explications vagues. Dire que les charges « augmentent sensiblement » ne suffit pas. Le lecteur doit savoir quels postes sont concernés, si le phénomène est ponctuel ou durable, quel impact il produit sur le résultat et quelle décision est envisagée. Un reporting financier solide ne se limite pas à constater : il rend la discussion plus factuelle, plus rapide et mieux orientée.