Audit bilan carbone : assurance limitée, tiers indépendant et erreurs à éviter
Un audit bilan carbone répond à une question simple, mais décisive : les émissions publiées par l’entreprise sont-elles fiables, cohérentes et défendables ? Pour une direction RSE, un DAF, un service achats ou un comité de direction, l’enjeu ne se limite pas à produire un inventaire carbone. Il faut pouvoir expliquer le périmètre retenu, justifier les facteurs d’émission, documenter les hypothèses et montrer que le résultat ne repose pas sur une estimation fragile.
La vérification devient particulièrement utile lorsqu’un bilan carbone doit être présenté à des clients grands comptes, à des investisseurs, dans un appel d’offres, dans un rapport de durabilité ou dans le cadre de standards comme CDP, EcoVadis, SBTi, B Corp ou la CSRD. Selon le niveau attendu, il peut s’agir d’une revue de cohérence, d’un audit méthodologique ou d’une vérification formelle par un tiers indépendant.
Ce que recouvre vraiment un audit bilan carbone
Dans le langage courant, audit, vérification et validation sont souvent utilisés comme des synonymes. En pratique, ils ne désignent pas exactement la même chose. Un audit bilan carbone consiste à examiner la robustesse d’un inventaire d’émissions : périmètre organisationnel, scopes 1, 2 et 3, qualité des données d’activité, choix des facteurs d’émission, traçabilité des calculs et cohérence des résultats.
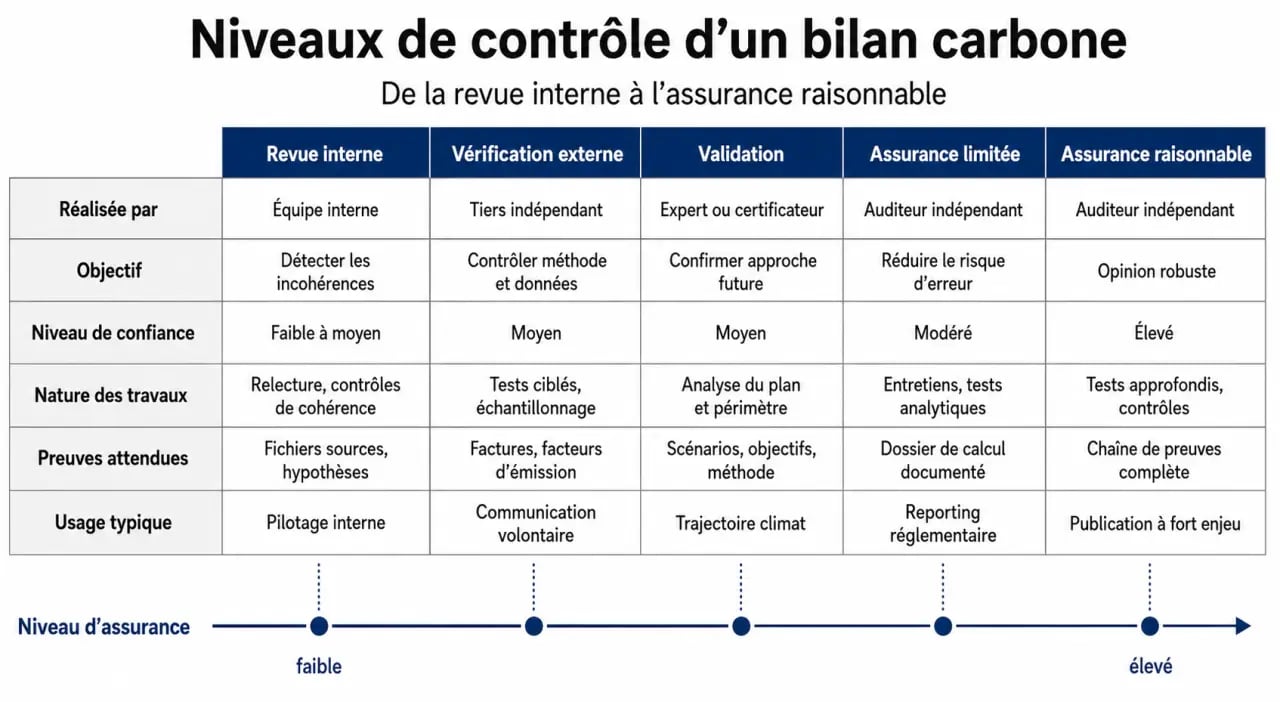
Audit, vérification, validation : les différences utiles
La revue de cohérence interne est généralement menée par l’équipe climat, finance, contrôle interne ou RSE. Elle permet de repérer des erreurs évidentes, comme des doublons, des entités oubliées, des variations anormales ou des incohérences entre achats et émissions déclarées. Elle améliore la qualité du bilan, mais elle n’apporte pas de preuve externe.
La vérification externe fait intervenir un consultant ou un organisme extérieur. Elle challenge la méthode, les hypothèses et la documentation. Lorsqu’elle est réalisée par un tiers indépendant selon un référentiel reconnu, elle peut aboutir à une conclusion formelle ou à une attestation de vérification.
La validation, elle, porte davantage sur la conformité d’un dispositif, d’un objectif ou d’une trajectoire à un cadre donné. Par exemple, une démarche SBTi ne s’intéresse pas seulement à la photographie des émissions, elle examine aussi l’ambition et la cohérence des objectifs de réduction.
Les points contrôlés en priorité
Un auditeur ne se contente pas de relire un tableau d’émissions. Il cherche à comprendre si le résultat est reproductible et explicable. Les contrôles portent notamment sur le périmètre des entités incluses, le traitement des filiales ou des sites, la séparation entre scopes 1, 2 et 3, les postes significatifs du scope 3, les facteurs d’émission utilisés, les exclusions, les incertitudes et la documentation des arbitrages.
Un bon audit met aussi en évidence les zones où le bilan est suffisamment solide pour être publié, et celles où les données restent trop approximatives pour piloter une trajectoire climat. Cette distinction est précieuse : elle évite de transformer un chiffre carbone en vérité absolue alors qu’il doit parfois être lu comme un ordre de grandeur robuste, mais perfectible.
Quand la vérification devient nécessaire ou fortement recommandée
Toutes les entreprises n’ont pas besoin du même niveau de vérification. Une PME qui réalise son premier bilan carbone n’a pas les mêmes contraintes qu’un groupe soumis à un reporting de durabilité audité, qu’une entreprise engagée dans une notation ESG ou qu’un fournisseur interrogé par un donneur d’ordre international.
Les cadres qui renforcent l’exigence de preuve
Plusieurs référentiels et dispositifs poussent les organisations à fiabiliser leurs données carbone. La CSRD implique un audit du rapport de durabilité, avec une attention croissante portée aux données environnementales. Les questionnaires CDP, la notation EcoVadis, les standards B Corp ou les démarches SBTi peuvent aussi rendre la qualité du bilan carbone déterminante, même lorsque la vérification n’est pas toujours juridiquement obligatoire.
Dans certains cas, l’exigence vient du marché : un client grand compte peut demander une preuve de méthode, une attestation, une trajectoire validée ou des données compatibles avec son propre reporting scope 3. Le bilan carbone devient alors une pièce de crédibilité commerciale, au même titre qu’une certification qualité ou qu’un document financier auditable.
Les standards et référentiels les plus cités
Les audits et vérifications s’appuient souvent sur des cadres comme le GHG Protocol, ISO 14064, ISO 14064-3:2019, ISAE 3410, ISAE 3000 (Revised), ISO 14065:2020, ISO/IEC 17029:2019 ou ISO 14067:2018 pour l’empreinte carbone produit. En France, les références à la méthode Bilan Carbone® et à des démarches comme Bilan Carbone® Conform permettent aussi d’évaluer la cohérence méthodologique d’un outil ou d’une démarche.
L’Association Bilan Carbone a lancé une procédure de mise en conformité depuis 2014, structurée autour d’un référentiel d’évaluation. Ce type de démarche illustre un point essentiel : l’audit ne juge pas seulement un résultat final, il évalue aussi la manière dont ce résultat a été construit.
Assurance limitée ou raisonnable : choisir le bon niveau de contrôle
Le niveau d’assurance correspond au degré de confiance que l’auditeur peut exprimer après ses travaux. Plus le niveau d’assurance est élevé, plus les tests sont poussés, les preuves nombreuses et les échanges exigeants. Le bon choix dépend de l’usage prévu : publication volontaire, appel d’offres stratégique, reporting réglementaire, trajectoire climat ou communication auprès d’investisseurs.
Norme ISO 14064-3: vérification des gaz à effet de serre | Accédez à la norme officielle décrivant les principes, exigences et recommandations pour vérifier et valider les déclarations de gaz à effet de serre.
| Type de contrôle | Objectif principal | Quand l’utiliser |
|---|---|---|
| Revue interne | Repérer les incohérences évidentes et améliorer la qualité des données | Premier bilan, préparation avant publication, montée en maturité |
| Revue externe par un consultant | Challenger la méthode et les hypothèses | Besoin de réassurance avant un appel d’offres ou une notation ESG |
| Vérification par un tiers indépendant | Apporter une preuve externe structurée | Communication sensible, exigences clients, reporting de durabilité |
| Assurance limitée | Conclure qu’aucun élément significatif ne remet en cause les données | Cadres de reporting où un niveau de contrôle modéré est attendu |
| Assurance raisonnable | Fournir un niveau de confiance plus élevé grâce à des tests approfondis | Enjeux réglementaires, financiers ou réputationnels élevés |
Ce que l’assurance limitée change concrètement
L’assurance limitée ne signifie pas que l’audit est superficiel. Elle indique que l’auditeur réalise des contrôles ciblés, des entretiens, des revues analytiques et des tests sur les postes significatifs, mais sans atteindre l’intensité d’une assurance raisonnable. C’est souvent un niveau adapté lorsque l’entreprise veut crédibiliser ses données sans engager un dispositif trop lourd.
Pour une direction générale, la différence se ressent dans la capacité à défendre les chiffres. Un bilan simplement produit en interne peut être contesté. Un bilan revu avec assurance limitée dispose d’un socle documentaire plus solide : les écarts, hypothèses et limites ont été discutés, tracés et challengés.
L’effet d’écho entre les données carbone
Un audit efficace observe aussi les résonances entre les chiffres. Une hausse des achats, une baisse du fret, une nouvelle filiale ou un changement de mix énergétique produisent normalement un écho dans plusieurs postes du bilan. Si les émissions restent stables alors que l’activité a fortement évolué, ou si un poste majeur ne réagit pas à une décision opérationnelle connue, l’auditeur dispose d’un signal faible à investiguer.
Cette lecture croisée transforme le bilan carbone en système cohérent plutôt qu’en addition de cases. Les données doivent se répondre entre elles, comme le feraient des écritures comptables bien tenues.
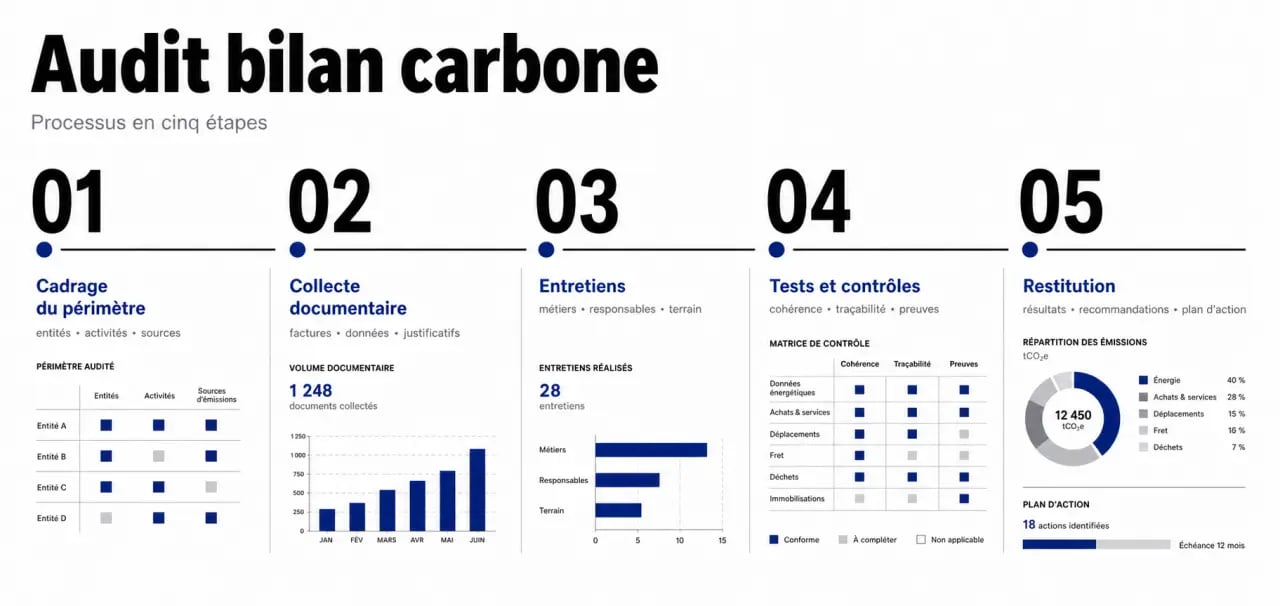
Comment se déroule un audit bilan carbone, étape par étape
Un audit réussi se prépare en amont. L’entreprise doit rassembler ses sources, clarifier ses responsabilités internes et documenter les choix méthodologiques. Plus la piste d’audit est claire, plus l’intervention est fluide et utile.
Les étapes classiques
- Cadrage du périmètre : entités, sites, période, scopes couverts, exclusions éventuelles.
- Collecte documentaire : fichiers de calcul, données d’activité, factures, exports achats, facteurs d’émission, hypothèses.
- Entretiens : échanges avec les équipes RSE, finance, achats, opérations, énergie ou logistique.
- Tests et contrôles : vérification des calculs, échantillonnage, cohérence des postes, analyse des variations.
- Restitution : points forts, écarts, réserves éventuelles, recommandations et conclusion de vérification.
Selon la taille de l’organisation, la maturité des données et le niveau d’assurance attendu, la démarche peut durer de quelques semaines à plusieurs mois. Pour des procédures structurées, certains parcours évoquent des durées de 3 à 4 mois, notamment lorsqu’il faut examiner un outil, une méthode et plusieurs preuves documentaires.
Les erreurs qui ralentissent ou fragilisent l’audit
Les blocages les plus fréquents ne viennent pas toujours de la méthode carbone elle-même, mais de la qualité de la preuve. Un facteur d’émission non sourcé, un scope 3 incomplet, une exclusion non justifiée, un fichier sans version datée ou une donnée transmise oralement peuvent suffire à créer une réserve. L’auditeur doit pouvoir remonter du chiffre final à la source.
- Éviter de modifier les fichiers pendant l’audit sans suivi de version.
- Documenter les postes exclus, même lorsqu’ils semblent mineurs.
- Identifier les données estimées et expliquer la méthode d’estimation.
- Conserver les preuves liées aux postes significatifs du scope 3.
- Préparer une note méthodologique lisible par un non-spécialiste.
Bien choisir son auditeur et exploiter les résultats
Le choix de l’auditeur dépend du niveau de crédibilité recherché. Pour une revue de préparation, un consultant carbone expérimenté peut suffire. Pour une vérification formelle, il faut privilégier un tiers indépendant, capable d’intervenir selon un standard reconnu et de produire un livrable exploitable auprès des parties prenantes.
Les critères de sélection à regarder
L’indépendance est centrale : l’acteur qui a construit le bilan ne doit pas être celui qui en garantit seul la fiabilité. Il faut aussi examiner l’expérience sectorielle, la connaissance des scopes 1, 2 et 3, la maîtrise des référentiels comme GHG Protocol ou ISO 14064, la capacité à auditer des données multi-sites et la clarté des livrables proposés.
Un bon prestataire ne promet pas une validation automatique. Il explique ce qui sera contrôlé, le niveau d’assurance visé, les limites de son intervention et les conséquences possibles : recommandations, réserves, corrections à réaliser ou attestation. Cette transparence protège l’entreprise contre une communication trop ambitieuse et réduit le risque de greenwashing.
Le vrai bénéfice : passer du chiffre à la décision
L’audit bilan carbone n’a de valeur que s’il améliore le pilotage. Une fois les écarts identifiés, l’entreprise peut renforcer sa gouvernance climat, prioriser les postes les plus matériels, sécuriser sa trajectoire de décarbonation et répondre plus sereinement aux demandes externes. Le livrable attendu n’est donc pas seulement un rapport : c’est une base de confiance pour décider, investir, communiquer et rendre des comptes.
Avant de solliciter un auditeur, il est utile de définir l’objectif exact : conformité réglementaire, exigence client, notation ESG, préparation CSRD, démarche SBTi ou simple fiabilisation interne. Ce cadrage évite de payer pour un niveau de contrôle trop faible pour l’usage prévu, ou trop lourd pour un bilan encore en phase de construction.