Tableau de financement : relier la CAF, le FRNG, le BFR et la trésorerie
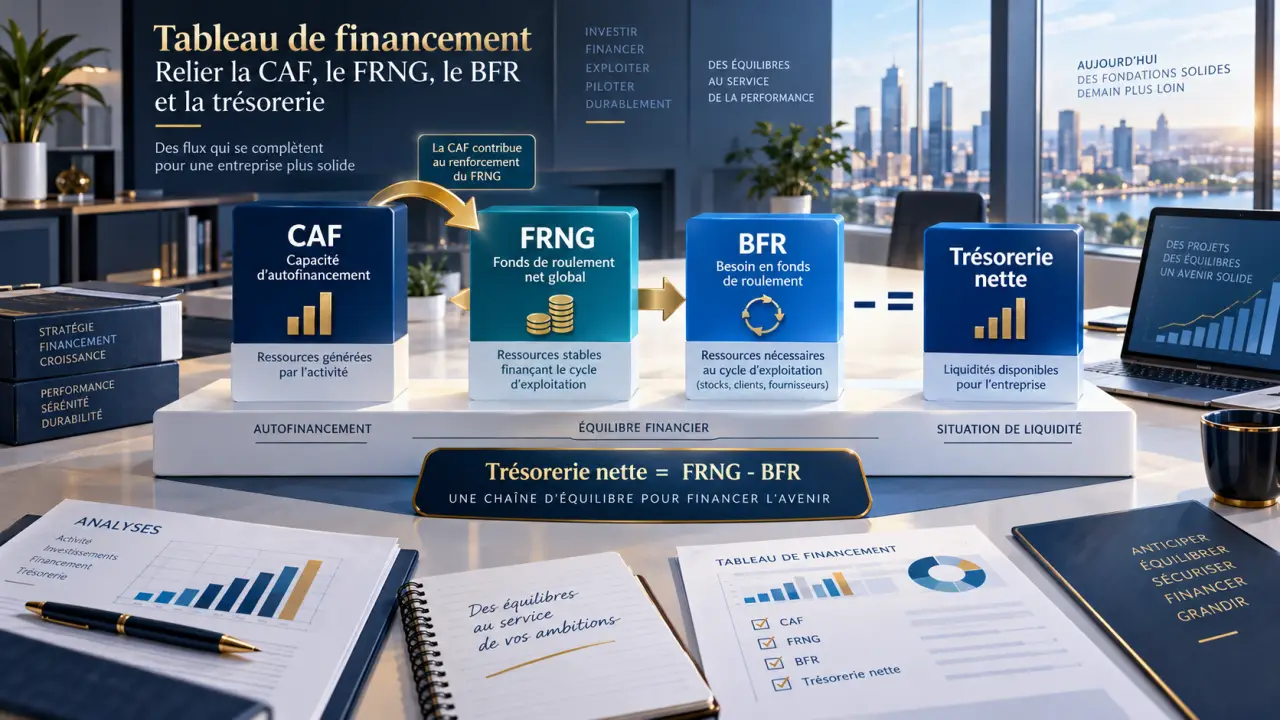
Le tableau de financement explique pourquoi la trésorerie d’une entreprise a évolué entre deux exercices. Le bilan décrit une situation à une date donnée, tandis que ce document suit les mouvements financiers : ressources générées, investissements, emprunts, remboursements, variation des stocks et décalages de paiement des clients. Il relie ainsi la capacité d’autofinancement, le fonds de roulement et le besoin en fonds de roulement à une lecture concrète de l’équilibre financier.
Lire les flux derrière les chiffres du bilan
Le tableau de financement analyse les emplois et les ressources apparus entre deux bilans successifs. Un emploi correspond à une utilisation de fonds, durable ou temporaire. Une ressource désigne leur origine. L’objectif n’est donc pas de calculer le résultat, mais de comprendre comment l’entreprise a financé ses besoins et quelles conséquences ses choix ont eues sur sa liquidité.
Sa préparation repose sur le bilan comptable, le compte de résultat, l’annexe et, lorsque le document est disponible, le bilan fonctionnel. Les montants de N sont comparés à ceux de N-1 pour faire ressortir les variations significatives. Cette analyse est particulièrement utile après un investissement, pendant une phase de croissance rapide, après une distribution de dividendes ou lorsque les besoins de trésorerie augmentent.
Les notions à maîtriser avant de commencer
- CAF : la capacité d’autofinancement mesure les ressources potentielles produites par l’activité au cours de l’exercice. Elle peut notamment contribuer au financement des investissements.
- FRNG : le fonds de roulement net global correspond à l’excédent de ressources stables disponible après le financement des emplois stables.
- BFR : le besoin en fonds de roulement représente les capitaux immobilisés dans le cycle d’exploitation, notamment dans les stocks et les créances clients, après déduction des dettes fournisseurs.
- Trésorerie nette : elle résulte de l’articulation entre le FRNG et le BFR. Une lecture courante est : trésorerie nette = FRNG − BFR.
Les deux lectures complémentaires du tableau
Un tableau de financement comporte traditionnellement deux parties. La première porte sur les décisions structurelles, souvent appelées mouvements du haut de bilan. La seconde décrit les variations du cycle d’exploitation et de la trésorerie, au bas du bilan.
Ressources et emplois stables : ce qui fait varier le FRNG
Les ressources stables comprennent notamment la CAF, les augmentations de capitaux propres, les nouveaux emprunts et les cessions d’immobilisations. Les emplois stables regroupent les acquisitions d’immobilisations incorporelles, corporelles ou financières, les remboursements de dettes financières et les distributions de dividendes.
La différence entre les ressources stables et les emplois stables donne la variation du FRNG. Lorsque les ressources dépassent les emplois, le FRNG augmente. L’entreprise dispose alors d’une marge de financement supplémentaire pour son activité courante. Dans le cas inverse, elle consomme des ressources à long terme et doit surveiller les conséquences de cette situation sur sa trésorerie.
Cycle d’exploitation et trésorerie : ce qui fait varier le BFR
La seconde partie classe les variations du bas de bilan en besoins ou en dégagements. Une hausse des stocks ou des créances clients immobilise généralement de l’argent : il s’agit d’un besoin. À l’inverse, une hausse des dettes fournisseurs apporte un financement temporaire : c’est un dégagement. Les disponibilités, les concours bancaires courants et les soldes créditeurs de banques permettent ensuite d’expliquer la variation de trésorerie.
Le tableau relie les décisions prises à long terme aux délais concrets du quotidien : commande fournisseur, stockage, facturation, relance client et encaissement. Une machine peut être correctement financée par emprunt tout en créant une tension bancaire si l’augmentation des ventes allonge simultanément les encours clients. L’investissement et l’exploitation doivent donc être analysés ensemble.
Construire un tableau de financement en cinq étapes
- Réunir les documents. Préparez les bilans de N-1 et de N, le compte de résultat, l’annexe et, s’il est disponible, le bilan fonctionnel. Vérifiez que les deux exercices sont comparables.
- Calculer la CAF. Elle constitue une ressource centrale du tableau. La méthode additive part du résultat net, ajoute les charges calculées, telles que les dotations, puis retranche les produits calculés, tels que les reprises, en tenant compte des cessions d’actifs.
- Recenser les flux stables. Identifiez les acquisitions et les cessions d’immobilisations, les nouveaux emprunts, les remboursements, les apports en capital et les dividendes distribués.
- Comparer les postes du bas de bilan. Analysez les stocks, les créances, les dettes d’exploitation, les créances et dettes hors exploitation, puis les postes de trésorerie.
- Contrôler les soldes. Les deux parties doivent conduire à une lecture cohérente de la variation du FRNG et de la trésorerie. Un écart révèle souvent un poste oublié, un signe inversé ou un mauvais classement.
La règle de classement besoin ou dégagement
Pour limiter les erreurs, retenez une logique simple. Une hausse d’un actif circulant, comme un stock ou une créance client, est en principe un besoin. Sa baisse est un dégagement. Pour les passifs circulants, le raisonnement est inverse : une hausse d’une dette fournisseur constitue un dégagement, tandis que son remboursement devient un besoin. Le solde est généralement présenté comme dégagement moins besoin.
Cette règle doit être appliquée après identification de la nature du poste et du sens de sa variation. Une variation positive ne suffit pas à déterminer son effet financier : tout dépend de la catégorie concernée, actif ou passif, et de son lien avec le cycle d’exploitation.
Exemple : comprendre l’effet des stocks et des créances
Supposons qu’un stock passe de 10 000 € en N-1 à 5 000 € en N. Sa variation est de -5 000 €. L’entreprise a libéré 5 000 € auparavant immobilisés, ce qui constitue un dégagement. Dans le même temps, les créances clients passent de 30 000 € à 40 000 €. Leur variation de 10 000 € représente un besoin de financement.
| Poste analysé | N-1 | N | Effet financier |
|---|---|---|---|
| Stocks | 10 000 € | 5 000 € | Dégagement de 5 000 € |
| Créances clients | 30 000 € | 40 000 € | Besoin de 10 000 € |
| Solde net | Besoin net de 5 000 € |
Cet exemple montre qu’une amélioration de la gestion des stocks peut être insuffisante si les encaissements clients ralentissent. L’entreprise peut afficher une activité rentable et une CAF satisfaisante tout en voyant sa trésorerie se dégrader. Le dirigeant doit alors examiner les conditions de règlement, la rapidité de facturation, les relances et le niveau de stock, plutôt que de conclure trop vite à un manque de rentabilité.
Interpréter le résultat et éviter les confusions
Un FRNG positif est généralement rassurant : une partie des ressources stables reste disponible pour couvrir le BFR. Il ne garantit toutefois pas une trésorerie positive si le BFR est trop élevé. À l’inverse, un FRNG négatif signifie que des emplois durables sont partiellement financés par des ressources à court terme. Cette configuration peut fragiliser la solvabilité de l’entreprise.
Une attention particulière s’impose pendant une phase de croissance. L’augmentation du chiffre d’affaires peut accroître l’excédent brut d’exploitation, mais aussi les stocks et les créances clients. Si le BFR progresse plus vite que les ressources créées par l’activité, un effet de ciseaux apparaît : la croissance absorbe la trésorerie au lieu de la renforcer.
Tableau de financement et plan de financement ne répondent pas à la même question
Le tableau de financement est rétrospectif : il explique les flux réellement constatés entre deux exercices. Le plan de financement est prévisionnel : il sert à anticiper les besoins futurs et les moyens envisagés pour les couvrir, par exemple avant un investissement, une création d’activité ou une demande de prêt. Le premier aide à diagnostiquer la situation passée ; le second sert à préparer une décision future.
Obligation et utilisation pratique d’un modèle Excel
Le tableau de financement est notamment associé aux obligations d’information financière de certaines entreprises, dans le cadre des articles L232-2 et L612-2 du Code de commerce. Les seuils cités comprennent 300 salariés et un chiffre d’affaires annuel de 18 000 000 €, avec un délai de quatre mois suivant la clôture de l’exercice mentionné pour sa production. L’application exacte dépend toutefois de la forme juridique et de la situation de l’entreprise. Une vérification auprès d’un expert-comptable permet de confirmer le régime applicable.
Pour un suivi interne, un modèle Excel peut comporter cinq onglets : données N-1 et N, calcul de la CAF, emplois et ressources stables, variations du BFR et contrôles. Ajoutez une cellule de rapprochement entre la variation calculée et celle de la trésorerie figurant au bilan. Ce contrôle facilite la détection d’un poste oublié ou d’un signe incorrect et rend le tableau réutilisable à chaque clôture.