RC pro consultant : vérifiez ces exclusions avant de signer
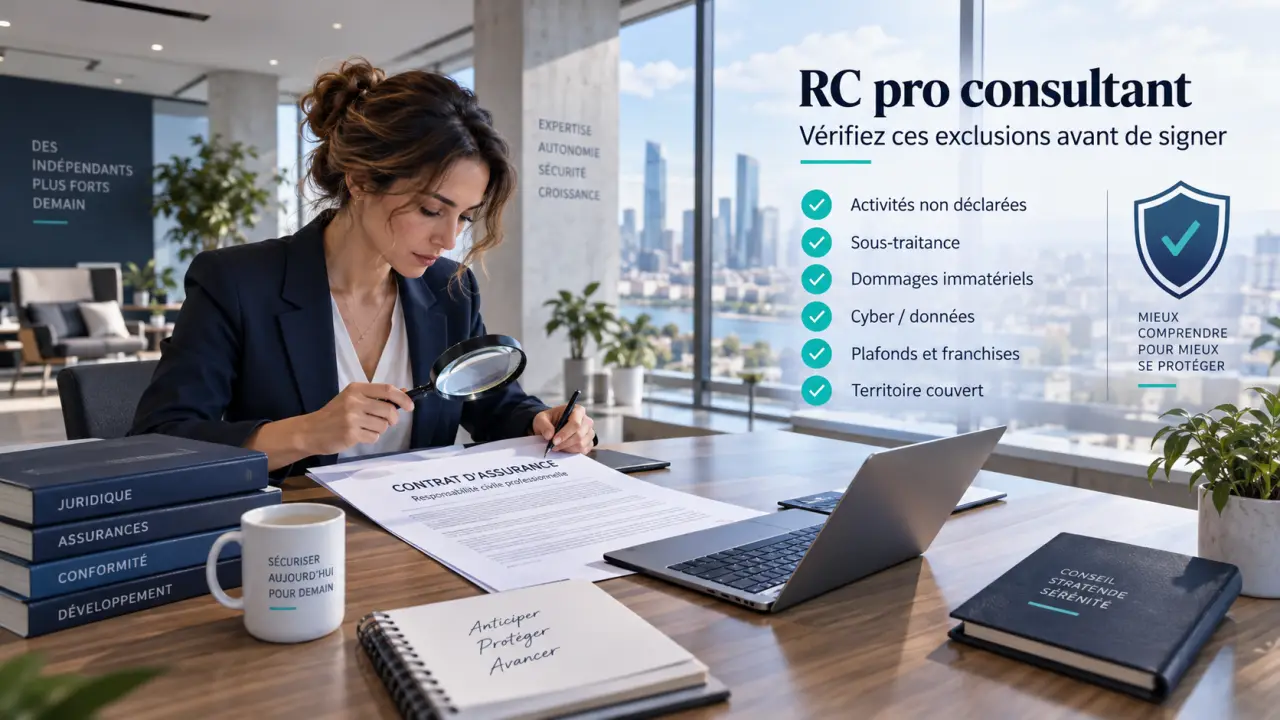
Une erreur de recommandation, un retard de livraison ou la divulgation involontaire d’une information confidentielle peuvent engager rapidement la responsabilité d’un consultant. La RC pro consultant protège l’activité lorsqu’un client estime avoir subi un préjudice lié à la prestation. Son utilité dépend toutefois de l’adéquation entre les missions réellement exercées et les garanties prévues au contrat.
Pourquoi un consultant a besoin d’une responsabilité civile professionnelle
Le consultant vend avant tout une expertise : audit, stratégie, accompagnement opérationnel, formation, conseil informatique, communication, ressources humaines ou gestion de projet. À la différence d’un produit tangible, la qualité d’une prestation intellectuelle peut être contestée longtemps après sa réalisation. Un client peut considérer qu’une analyse incomplète, une recommandation mal appliquée ou un défaut d’information lui a causé une perte financière.
Quiz : maîtriser la RC pro consultant
Répondez à chaque question, puis validez pour découvrir immédiatement la correction.
La responsabilité civile professionnelle, souvent appelée RC pro, couvre les conséquences financières des dommages causés à des tiers dans le cadre de l’activité assurée. Selon les plafonds prévus, elle peut prendre en charge l’indemnisation due au client ainsi que les frais de défense lorsque la responsabilité du consultant est mise en cause.
Les situations qui peuvent engager votre responsabilité
Les litiges ne naissent pas uniquement d’une faute manifeste. Un client peut reprocher un livrable imprécis, un cahier des charges insuffisamment clarifié, un conseil qui ne tient pas compte d’une contrainte essentielle ou un retard ayant désorganisé un projet. Dans le conseil numérique, une mauvaise configuration, une recommandation de sécurité inadaptée ou une interruption de service liée à une intervention peuvent aussi être invoquées.
La RC pro consultant ne garantit pas qu’un désaccord commercial disparaîtra. Elle intervient lorsque le désaccord devient une réclamation fondée sur un dommage allégué. Le périmètre contractuel, les échanges écrits et la description des livrables comptent donc autant que l’assurance elle-même.
Les garanties à examiner avant de souscrire une RC pro consultant
Comparer une cotisation sans comparer les garanties est rarement pertinent. Deux contrats portant le même nom peuvent couvrir des réalités différentes. Il faut vérifier que la police correspond aux risques de votre métier, à votre clientèle et à la valeur des projets qui vous sont confiés.
Les dommages couverts et les plafonds d’indemnisation
La garantie principale concerne généralement les dommages matériels, corporels et immatériels causés à un tiers. Pour un consultant, les dommages immatériels sont souvent les plus sensibles : perte d’exploitation alléguée, surcoût de correction, perte de données, préjudice financier ou retard dans un lancement. Lisez précisément les conditions relatives aux dommages immatériels non consécutifs, car ils peuvent être au centre d’une réclamation liée à une mission de conseil.
Examinez aussi le plafond par sinistre et le plafond annuel. Une garantie élevée sur le papier peut devenir insuffisante si vous accompagnez des entreprises dont les enjeux financiers dépassent largement le montant assuré. La franchise mérite la même attention : selon les modalités du contrat, elle reste à votre charge lors d’un sinistre.
La défense, les frais et la protection des données
Une mise en cause peut entraîner des frais avant même qu’une responsabilité soit reconnue. Les conditions relatives à la défense, à l’expertise et aux honoraires doivent donc être comprises. Si votre activité implique des données clients, des accès à des systèmes d’information ou des fichiers sensibles, vérifiez aussi les garanties liées aux incidents numériques, à la confidentialité et à la reconstitution de données. Ces protections ne sont pas automatiquement incluses dans toutes les RC professionnelles.
Les exclusions à repérer avant la signature
Les exclusions déterminent ce qui restera à votre charge lorsqu’un problème survient. Une assurance utile est une assurance dont les limites sont connues avant le début d’une mission, et non après une réclamation.
- Les activités non déclarées : une mission qui sort du champ indiqué dans les conditions particulières peut ne pas être couverte.
- Les engagements de résultat : promettre un résultat chiffré ou un délai absolu peut créer une exposition qui dépasse une simple obligation de moyens.
- Les pénalités contractuelles : elles sont fréquemment exclues ou encadrées, même lorsque le retard est à l’origine du différend.
- Les actes intentionnels : ils ne relèvent pas d’une assurance responsabilité civile professionnelle.
- Les prestations réalisées à l’étranger : la zone géographique de garantie doit correspondre à vos clients et à vos interventions.
Pour éviter une mauvaise interprétation, relisez l’intitulé d’activité avec des mots concrets. Le terme « consultant » est parfois trop large : conseil en organisation, assistance à maîtrise d’ouvrage, développement, formation ou pilotage de projet n’exposent pas aux mêmes risques. Si vous avez fait évoluer votre offre, ajouté une prestation technique ou accepté un marché plus important, une mise à jour du contrat peut être nécessaire.
Faire de chaque mission un point de contrôle contre le litige
Un contrat d’assurance ne remplace pas une méthode de travail. Dès le cadrage, la mission doit permettre de repérer les zones floues avant qu’elles ne deviennent un reproche. Le périmètre, les hypothèses, les données fournies par le client, les décisions attendues et les limites de votre intervention doivent être visibles, datés et partagés. Cette traçabilité transforme les échanges dispersés en repères utiles si la mémoire des parties diverge plusieurs mois plus tard.
Formaliser le périmètre et les décisions
Une lettre de mission ou un contrat précis doit identifier la prestation, les livrables, le calendrier, les interlocuteurs et les conditions de validation. Distinguez ce qui relève de votre recommandation de ce qui dépend de la décision finale du client ou de l’exécution par un prestataire tiers. Après une réunion importante, un compte rendu synthétique permet de confirmer les arbitrages et d’éviter qu’une demande orale soit ensuite interprétée différemment.
Éviter les promesses difficiles à tenir
Dans une proposition commerciale, les formulations trop catégoriques peuvent être risquées. Affirmer qu’une stratégie « garantit » une hausse de chiffre d’affaires, qu’un outil sera « sans faille » ou qu’un projet sera livré quelles que soient les dépendances externes crée des attentes difficiles à maîtriser dans une mission de conseil. Préférez des objectifs, des indicateurs et des hypothèses explicites. Vous valorisez ainsi votre expertise sans transformer une recommandation en engagement impossible à tenir.
Choisir un contrat adapté à votre pratique réelle
Avant de demander un devis de RC pro consultant, préparez une présentation exacte de votre activité. Indiquez vos prestations actuelles, les secteurs de vos clients, le chiffre d’affaires concerné, les montants habituels des contrats, les éventuelles interventions à l’international et votre recours à des sous-traitants. Ces éléments permettent d’évaluer le niveau de risque et d’éviter une déclaration trop vague.
| Point à vérifier | Question utile à se poser |
|---|---|
| Activité déclarée | Chaque prestation vendue figure-t-elle clairement dans le contrat ? |
| Plafond de garantie | Peut-il absorber un sinistre lié à mon plus gros client ? |
| Franchise | Quel montant devrai-je régler moi-même en cas de réclamation ? |
| Territorialité | Mes missions à distance ou hors de France sont-elles couvertes ? |
| Durée de garantie | Que se passe-t-il pour une réclamation reçue après la fin d’une mission ? |
Enfin, ne laissez pas le contrat inchangé après sa souscription. L’arrivée d’un associé, le recours régulier à des freelances, une nouvelle offre de conseil ou l’accès aux systèmes d’un client peuvent modifier votre exposition. Prévenir l’assureur et ajuster la RC pro au bon moment est souvent plus simple que de découvrir, lors d’un sinistre, que l’activité assurée ne correspondait plus à votre réalité professionnelle.