Le risque de change peut effacer un gain, même quand l’actif progresse
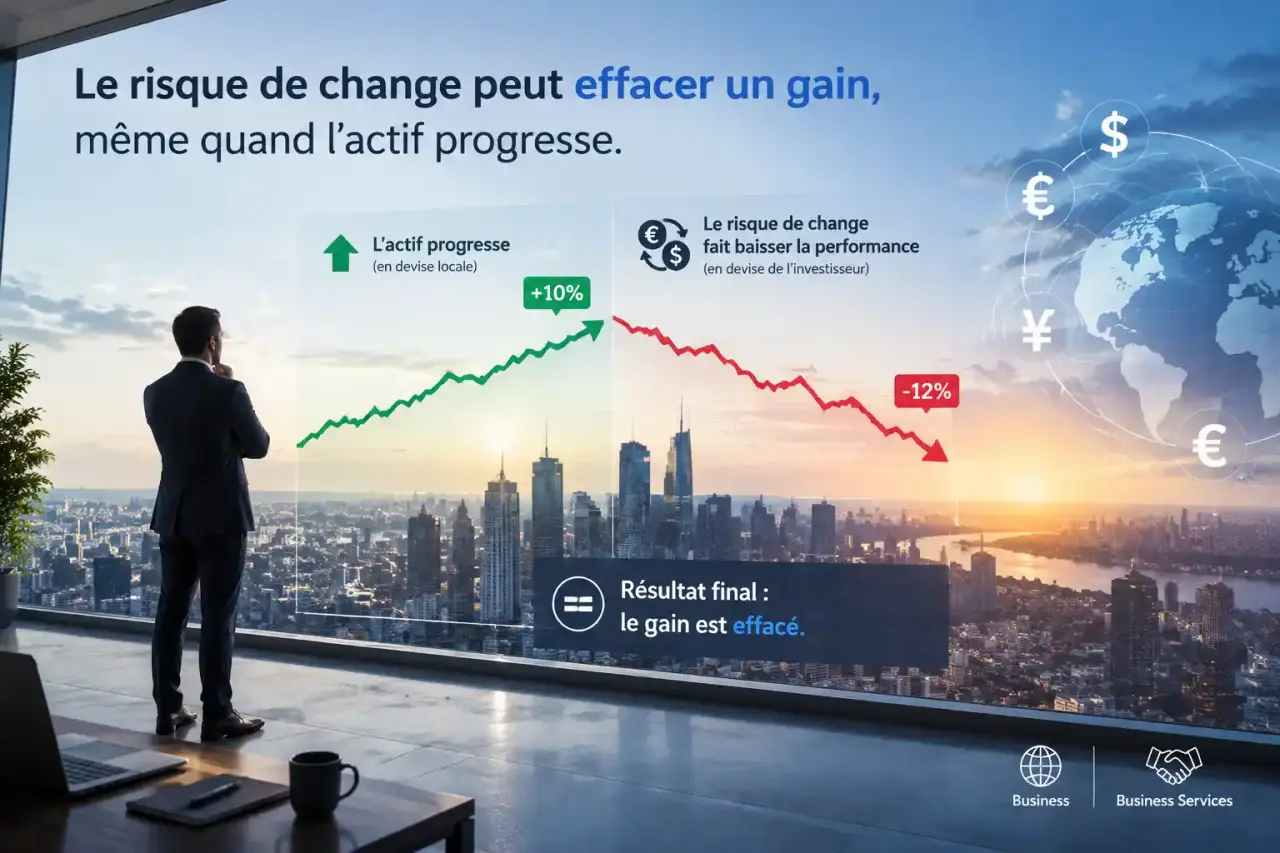
Le risque de change désigne la perte, ou le gain, provoqué par l’évolution d’une devise par rapport à la monnaie de référence. Il concerne l’investisseur qui achète un actif étranger, l’entreprise qui importe ou exporte, ainsi que les groupes qui consolident les comptes de filiales internationales. Une opération rentable dans sa devise d’origine peut devenir moins favorable après sa conversion en euros.
Le risque de change apparaît dès qu’un montant doit être converti
Une créance en dollars, une facture fournisseur en livres sterling, un placement américain ou un emprunt contracté dans une devise étrangère créent une exposition au change. Tant que le montant n’est pas converti ou réglé, sa contre-valeur en euros varie avec le taux de change. Le taux au comptant, ou taux spot, correspond à celui observé pour une conversion immédiate. Un taux à terme est convenu aujourd’hui pour une conversion future.
Simulateur de gain ou perte de change
Estimez la variation en euros entre le montant initial et le montant réglé en devise étrangère.
Résultat de la simulation
Formule utilisée : contre-valeur en euros = montant en devise étrangère ÷ taux de change. Le pourcentage est calculé par rapport à la contre-valeur initiale.
Rappel : les frais de conversion, les primes et les écarts de cotation ne sont pas inclus dans cette simulation.
Le sens de l’exposition compte. Une entreprise qui doit recevoir des dollars est fragilisée si le dollar baisse face à l’euro, car elle percevra moins d’euros que prévu. À l’inverse, un importateur qui doit payer en dollars subit une hausse du dollar : son achat lui coûte alors davantage en euros. La même logique s’applique à un investisseur français qui détient des actions étrangères.
Une performance locale ne suffit pas
Le rendement affiché dans la devise de l’actif ne correspond pas automatiquement au rendement réel pour l’investisseur. Acheter une action en dollars, puis la revendre plus cher en dollars, ne protège pas d’une baisse du dollar face à l’euro. Les frais de conversion et, pour certains produits, les frais de gestion d’une couverture peuvent aussi réduire la performance finale.
Mesurer une perte ou un gain de change avec un exemple concret
Le calcul repose sur la comparaison entre la contre-valeur initiale et la contre-valeur finale dans la devise de référence. Pour convertir un montant en dollars en euros lorsque le taux est exprimé en dollars pour un euro, il faut diviser le montant en dollars par ce taux. La formule est donc : montant en devise étrangère ÷ taux de change = contre-valeur en euros.
Consultez les taux de change de référence de l’euro | Accédez aux taux de change officiels de l’euro, mis à jour chaque jour ouvré par la Banque centrale européenne.
Supposons l’achat de 1 000 actions américaines à 15 dollars l’unité. L’investissement représente 15 000 dollars. Avec un taux initial de 1 euro pour 1,4 dollar, la mise correspond à environ 10 714 euros. Six mois plus tard, l’action vaut 16 dollars : la revente atteint 16 000 dollars, soit une plus-value nominale de 1 dollar par action. Pourtant, si le taux est alors de 1 euro pour 1,5 dollar, ces 16 000 dollars ne représentent plus qu’environ 10 667 euros. Malgré la hausse de l’action, la perte après conversion atteint environ 47 euros.
Dans une entreprise, le même raisonnement s’applique à chaque encaissement et à chaque décaissement prévu. Il faut relever la devise, le montant, la date attendue de règlement, le cours de référence et le sens de l’exposition. Cette méthode permet de distinguer le risque réellement porté de la simple présence de devises dans les documents commerciaux.
Quatre expositions à ne pas confondre
| Type de risque | Situation typique | Conséquence principale |
|---|---|---|
| Transaction | Une vente ou un achat est conclu en devise avant son paiement. | Le montant à recevoir ou à payer change entre la facture et le règlement. |
| Conversion | Une filiale étrangère est intégrée dans des états financiers présentés en euros. | La valeur des actifs, des dettes et des résultats varie lors de la traduction des comptes. |
| Économique | Une devise modifie durablement la compétitivité d’une entreprise. | Les prix, les volumes vendus et les marges peuvent être affectés. |
| Liquidité | La volatilité renchérit des paiements ou des remboursements proches. | La trésorerie disponible peut devenir insuffisante au mauvais moment. |
Le risque de transaction, le plus visible
Il naît entre la conclusion d’une opération et son règlement. Un exportateur qui émet une facture en devise étrangère ne connaît pas encore précisément sa valeur en euros au moment de l’encaissement. Pour une PME, ce décalage peut absorber une part importante de la marge commerciale, surtout lorsque les délais de paiement sont longs ou que les commandes se multiplient.
Les risques de bilan et d’activité, plus diffus
Le risque de conversion est souvent comptable, mais ses effets peuvent influencer le résultat, l’EBITDA ou le bénéfice par action. Le risque économique va plus loin : une monnaie locale durablement forte peut rendre une production plus chère sur les marchés étrangers. Le risque de liquidité ne dépend pas uniquement de la rentabilité. Il concerne aussi la capacité à honorer une échéance lorsque le marché des changes devient défavorable.
Réduire l’exposition avant d’acheter une couverture
La première réponse est souvent organisationnelle. Une entreprise peut rapprocher ses recettes et ses dépenses dans la même devise, négocier la monnaie de facturation, centraliser le suivi des créances et des dettes, ou financer un actif local avec une dette dans la devise locale. Cette couverture naturelle diminue l’exposition nette sans recourir systématiquement à un produit financier.
Chaque devise peut être considérée comme un réservoir de flux : les encaissements l’alimentent, tandis que les achats, les salaires locaux ou les remboursements l’épuisent. La décision pertinente ne consiste donc pas à couvrir chaque facture isolément, mais à mesurer le solde restant à convertir à chaque échéance. Ce pilotage par position nette évite de payer une couverture sur des montants qui se compensent déjà. Il limite aussi le risque de sur-couverture lorsque les prévisions commerciales changent.
Facturer en euros ou dans la devise du client
Facturer en euros transfère généralement le risque de change au client étranger. Cette solution sécurise le montant encaissé, mais peut rendre l’offre moins simple à comparer pour le client ou moins compétitive. Facturer dans la devise du client peut faciliter la vente, à condition d’assumer l’exposition ou de la couvrir. Le choix dépend du pouvoir de négociation, de la marge, de la fréquence des flux et de la capacité à répercuter une variation de prix.
Prévoir plutôt que couvrir à l’aveugle
Une prévision des flux de trésorerie par devise doit préciser les montants, les échéances et leur niveau de certitude. Une commande ferme et une opportunité commerciale non signée ne justifient pas nécessairement la même couverture. Le trésorier ou le dirigeant peut alors fixer un niveau de couverture partiel ou total selon la tolérance à la perte et le coût acceptable pour stabiliser la marge.
Forward, future ou option : choisir une protection adaptée
Les instruments financiers ne suppriment pas tous les risques et ne conviennent pas à chaque situation. Ils transforment surtout une incertitude de marché en coût ou en cours connu à l’avance. Avant de s’engager, il faut vérifier l’échéance, la devise, le montant, la liquidité de la paire de devises et le risque de contrepartie.
| Instrument | Fonctionnement | Atout | Point de vigilance |
|---|---|---|---|
| Forward | Contrat à terme de gré à gré, ajusté au montant et à l’échéance. | Personnalisation élevée. | Engagement ferme et risque de contrepartie. |
| Future | Contrat standardisé négocié sur un marché organisé. | Cadre standardisé et liquidité. | Montants et échéances moins adaptés à un flux précis. |
| Option de change | Droit, sans obligation, d’acheter ou de vendre une devise à un cours fixé. | Protection avec maintien d’un potentiel favorable. | Prime à payer. |
Un forward peut convenir à une créance ferme dont le montant et la date sont connus. Une vente de devises à terme fixe alors le montant en euros à recevoir. Le future répond à une logique comparable, avec une standardisation plus forte. L’option est pertinente lorsque le flux reste incertain ou lorsque l’entreprise souhaite être protégée tout en profitant d’une évolution favorable, en acceptant le coût de la prime. Des banques peuvent aussi proposer une avance en devise ou un change à terme avec intéressement.
Du suivi opérationnel aux écarts de conversion comptables
À la date de clôture, les créances et les dettes libellées en devises doivent être valorisées selon les règles comptables applicables à l’entreprise. La différence résultant de la conversion constitue un écart de conversion. Les gains et les pertes de change affectent la lecture du résultat et peuvent nécessiter une provision pour certaines pertes non couvertes. Le traitement précis dépend du référentiel comptable et de la situation concernée.
Une gestion efficace relie les équipes commerciales, les achats, la comptabilité et la trésorerie. Les premières identifient les engagements. La trésorerie mesure l’exposition et les échéances. La comptabilité suit les écarts de conversion. Une politique de couverture claire précise les devises suivies, les seuils, les instruments autorisés, la durée maximale et le niveau de validation. L’objectif est de protéger une marge, un budget et des flux de trésorerie prévisibles, plutôt que de spéculer sur le marché des changes.