IA en cabinet comptable : accélérer la production sans déléguer le jugement professionnel
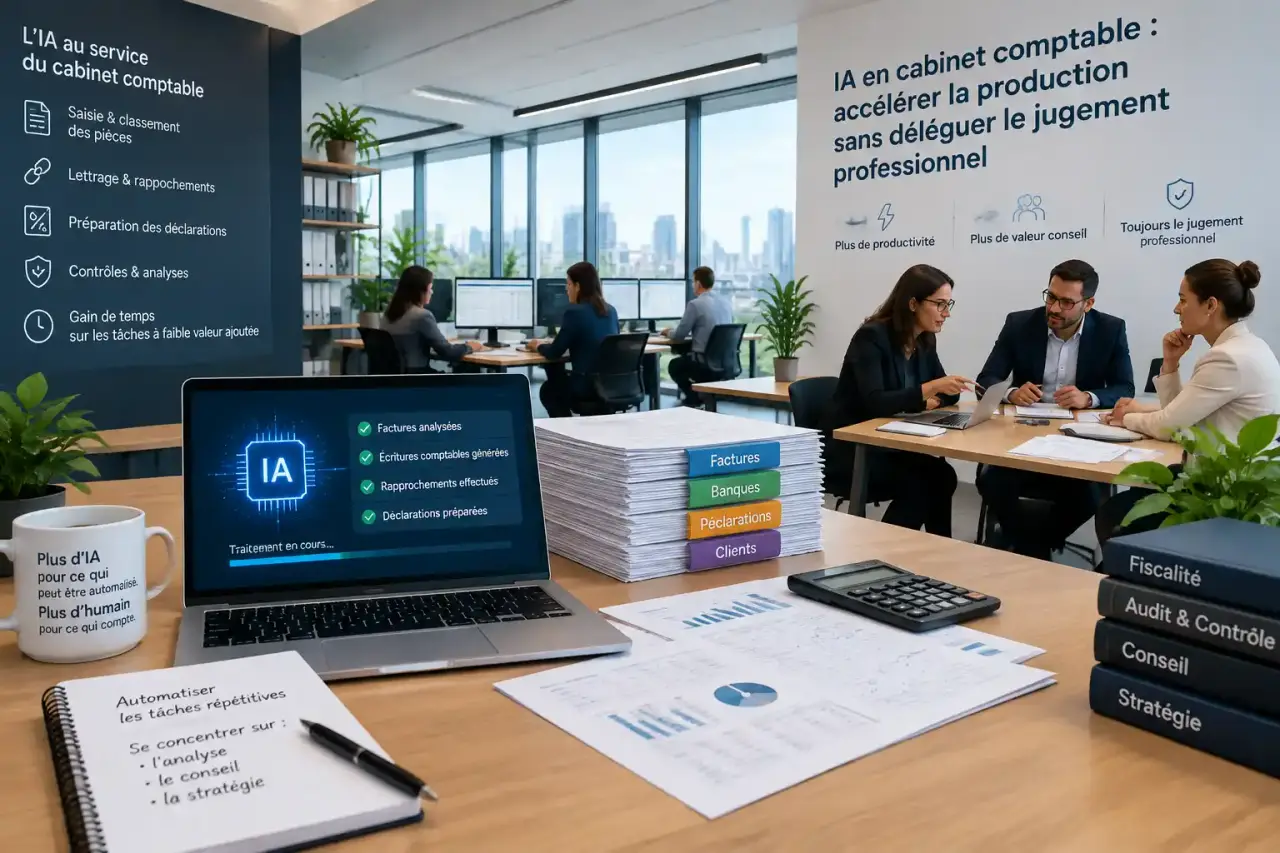
L’IA en cabinet comptable n’a pas vocation à remplacer l’expert-comptable ni à confier la production des comptes à un logiciel. Elle peut surtout réduire les tâches répétitives, fiabiliser les flux documentaires et libérer du temps pour l’analyse, le contrôle et l’accompagnement des clients. Pour créer de la valeur, son déploiement doit partir des processus du cabinet, des données disponibles et des règles de validation professionnelle.
Ce que l’IA peut réellement transformer dans un cabinet comptable
Les usages les plus utiles de l’intelligence artificielle concernent les opérations qui mobilisent beaucoup de temps sans demander une interprétation complexe à chaque étape. L’objectif est de rendre la production plus fluide et de concentrer l’intervention humaine là où elle apporte le plus de valeur.
Quiz : l’IA en cabinet comptable
Testez vos connaissances sur les usages de l’IA, les précautions indispensables et une mise en œuvre responsable.
Accélérer la collecte et le traitement des pièces
La lecture automatisée des factures, tickets, relevés ou justificatifs peut extraire des informations comme la date, le fournisseur, le montant, la TVA ou le numéro de document. Associée à des règles de gestion et à l’historique du dossier, l’IA peut proposer une affectation comptable, détecter les pièces manquantes ou repérer un document potentiellement présent en double.
Pour le collaborateur, le gain ne vient pas seulement de la saisie évitée. Les documents sont centralisés, les anomalies remontent plus tôt et les relances clients peuvent être ciblées. Cette automatisation reste toutefois une proposition de traitement, et non une écriture à accepter sans contrôle.
Repérer les écarts avant qu’ils deviennent des retards
L’IA peut comparer des données et signaler des situations inhabituelles : une forte variation des charges, un taux de TVA incohérent, un fournisseur jamais rencontré, une dépense récurrente absente ou un rapprochement bancaire non finalisé. Ces alertes aident le cabinet à prioriser les dossiers à examiner.
La qualité du résultat dépend directement de celle des données historiques. Un libellé imprécis, une imputation antérieure erronée ou une pièce mal numérisée peut conduire à une suggestion peu pertinente. L’outil doit donc rester un appui au contrôle, avec des seuils d’alerte adaptés à chaque portefeuille client.
La bonne répartition entre automatisation et jugement professionnel
Le principal risque d’une IA mal intégrée est de confondre vitesse et fiabilité. La comptabilité repose sur des documents, des règles fiscales, des choix de présentation et une compréhension de l’activité du client. Aucun automatisme ne peut interpréter seul toutes les particularités d’une opération.
Guide CNIL : IA, RGPD et protection des données | Découvrez les règles et bonnes pratiques de la CNIL pour utiliser l’intelligence artificielle dans le respect du RGPD et des droits des personnes.
Ce qui doit rester sous validation humaine
Les opérations exceptionnelles, les écritures de clôture, les questions de fiscalité, les provisions, les immobilisations, les flux intragroupe ou les arbitrages de gestion exigent une lecture professionnelle. Il en va de même pour les dossiers dont l’activité évolue rapidement : création d’une nouvelle offre, acquisition, changement de régime de TVA, recrutement important ou tension de trésorerie.
Le cabinet doit définir clairement les étapes où une validation est obligatoire. Une suggestion automatique peut être acceptée pour une facture habituelle et correctement documentée. Elle doit être contrôlée de manière approfondie dès qu’elle concerne une zone sensible ou sort du fonctionnement normal du dossier.
La charnière entre données comptables et conseil client
Le point décisif se situe souvent entre la donnée brute et la décision du dirigeant. Une facture classée, un écart détecté ou une prévision générée n’a de sens que si quelqu’un relie cette information au cycle d’exploitation, aux délais de paiement, à la saisonnalité et aux projets de l’entreprise. Le cabinet peut alors transformer un tableau de bord en échange utile : faut-il relancer certains clients, négocier un échéancier, revoir une marge ou anticiper un besoin de financement ?
L’IA accélère le passage de la pièce au signal. Le professionnel apporte l’interprétation et la recommandation, en tenant compte du dossier et de la situation réelle de l’entreprise.
Sécuriser les données et les réponses générées par l’IA
Les cabinets comptables manipulent des informations sensibles : identité des dirigeants, données bancaires, rémunérations, contrats, résultats et éléments fiscaux. Avant toute utilisation d’un outil d’IA, la confidentialité des données et la maîtrise des accès doivent être examinées avec autant de sérieux que les fonctionnalités proposées.
Éviter les usages improvisés
Copier des données clients dans un outil conversationnel non validé par le cabinet peut exposer des informations confidentielles. Une politique d’usage simple est indispensable : outils autorisés, types de données interdits, règles d’anonymisation, personnes habilitées et procédure à suivre en cas de doute. Un gain de temps ponctuel ne justifie pas un risque sur la confidentialité.
Il convient aussi de vérifier les conditions de traitement des données, les paramètres de conservation, la gestion des comptes utilisateurs et la possibilité de retracer les actions effectuées. Les accès doivent être limités selon les rôles, avec une attention particulière aux exports, aux pièces jointes et aux connexions depuis des appareils personnels.
Contrôler les contenus rédigés par l’IA
Une IA générative peut aider à préparer un courrier de relance, à reformuler une explication de gestion ou à structurer une note interne. Elle peut cependant produire une réponse plausible mais inexacte, notamment sur une règle fiscale ou sociale. Toute communication destinée au client doit être relue, contextualisée et validée par une personne compétente.
La bonne pratique consiste à fournir à l’outil un cadre précis, sans données sensibles inutiles, puis à vérifier les chiffres, les dates, les références et les conclusions. L’IA peut améliorer une première version, mais la validation finale reste liée à la responsabilité de celui qui signe le conseil.
Mettre en place l’IA sans désorganiser les équipes
Un déploiement progressif donne de meilleurs résultats qu’une transformation globale lancée trop vite. Le cabinet peut commencer par un irritant mesurable : classement des pièces, relances documentaires, pré-contrôle des anomalies ou préparation de comptes rendus. Cette approche permet d’évaluer les bénéfices réels et d’ajuster les règles avant d’élargir l’usage.
Choisir un premier cas d’usage concret
Le bon point de départ est une tâche fréquente, encadrée et chronophage. Il faut cartographier le processus actuel : qui réalise l’opération, quelles données sont nécessaires, quelles erreurs surviennent, à quel moment intervient la validation et quelle est la conséquence d’un mauvais traitement. Cette analyse évite d’automatiser un processus déjà fragile.
- Définir le résultat attendu et les limites de l’automatisation.
- Constituer un échantillon de dossiers représentatifs.
- Prévoir une phase de contrôle renforcé par les collaborateurs.
- Mesurer le temps gagné, les corrections nécessaires et la satisfaction des utilisateurs.
- Documenter les règles avant de déployer l’outil à l’ensemble du cabinet.
Faire évoluer les compétences plutôt que les contourner
L’adoption de l’IA modifie les priorités des équipes. Les collaborateurs consacrent moins d’énergie à la ressaisie et davantage à la vérification, à l’analyse des écarts et à la relation client. Cette évolution demande de la formation, mais aussi un espace pour signaler les erreurs de l’outil et améliorer les paramétrages.
Un cabinet comptable tire le meilleur parti de l’IA lorsqu’il applique une règle simple : automatiser ce qui est répétable, tracer ce qui est sensible et confier l’interprétation à ceux qui connaissent le dossier. La technologie améliore alors la qualité du service sans ajouter une couche inutile de complexité.