Exemple de compte de résultat : du chiffre d’affaires au bénéfice, ligne par ligne
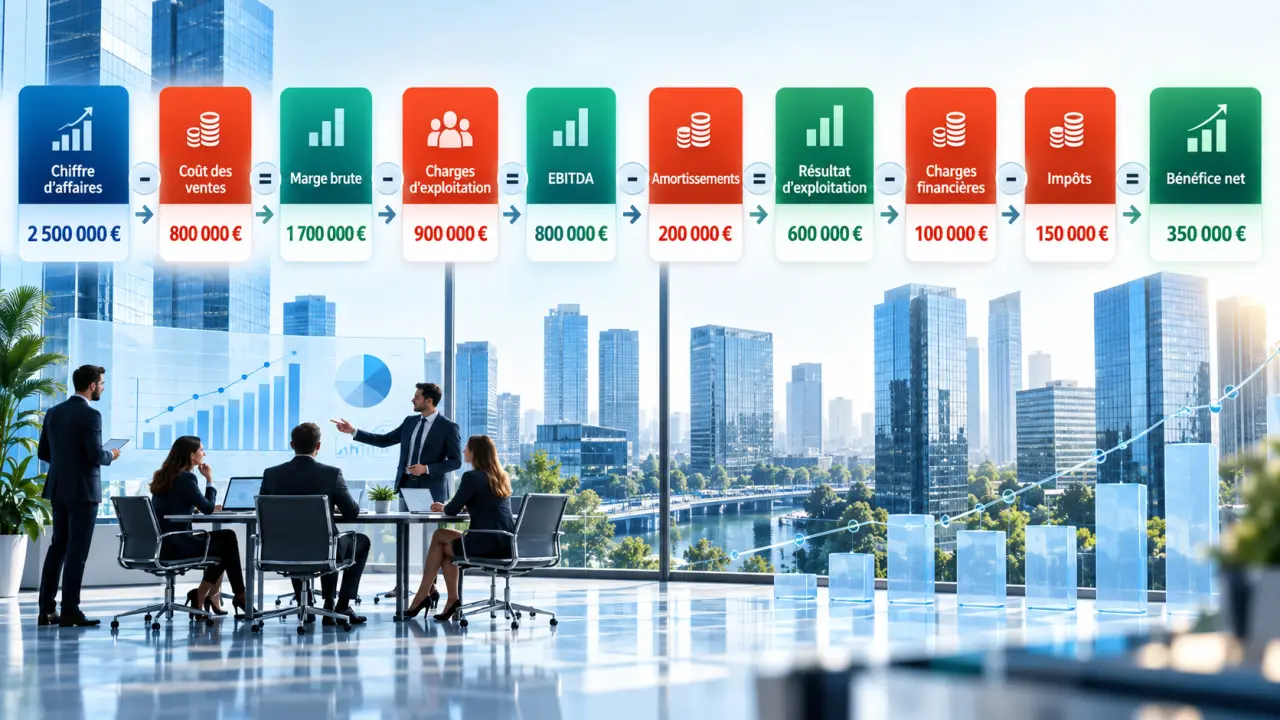
Une entreprise peut vendre beaucoup sans dégager de bénéfice. Le compte de résultat permet de comprendre pourquoi : il rapproche les produits et les charges d’un exercice comptable, généralement de 12 mois. Voici un exemple chiffré, puis les repères pour lire ce tableau et construire le vôtre sans confondre rentabilité et trésorerie.
Un exemple de compte de résultat pour une entreprise de services
Prenons une entreprise fictive qui facture des prestations. Le tableau ci-dessous présente un exercice complet, avec des montants en euros hors taxes lorsque la TVA est récupérable. Il s’agit d’un modèle pédagogique condensé, et non d’un formulaire réglementaire à déposer tel quel.
| Poste | Montant en euros |
|---|---|
| Chiffre d’affaires : prestations vendues | 200 000 |
| Autres produits d’exploitation | 5 000 |
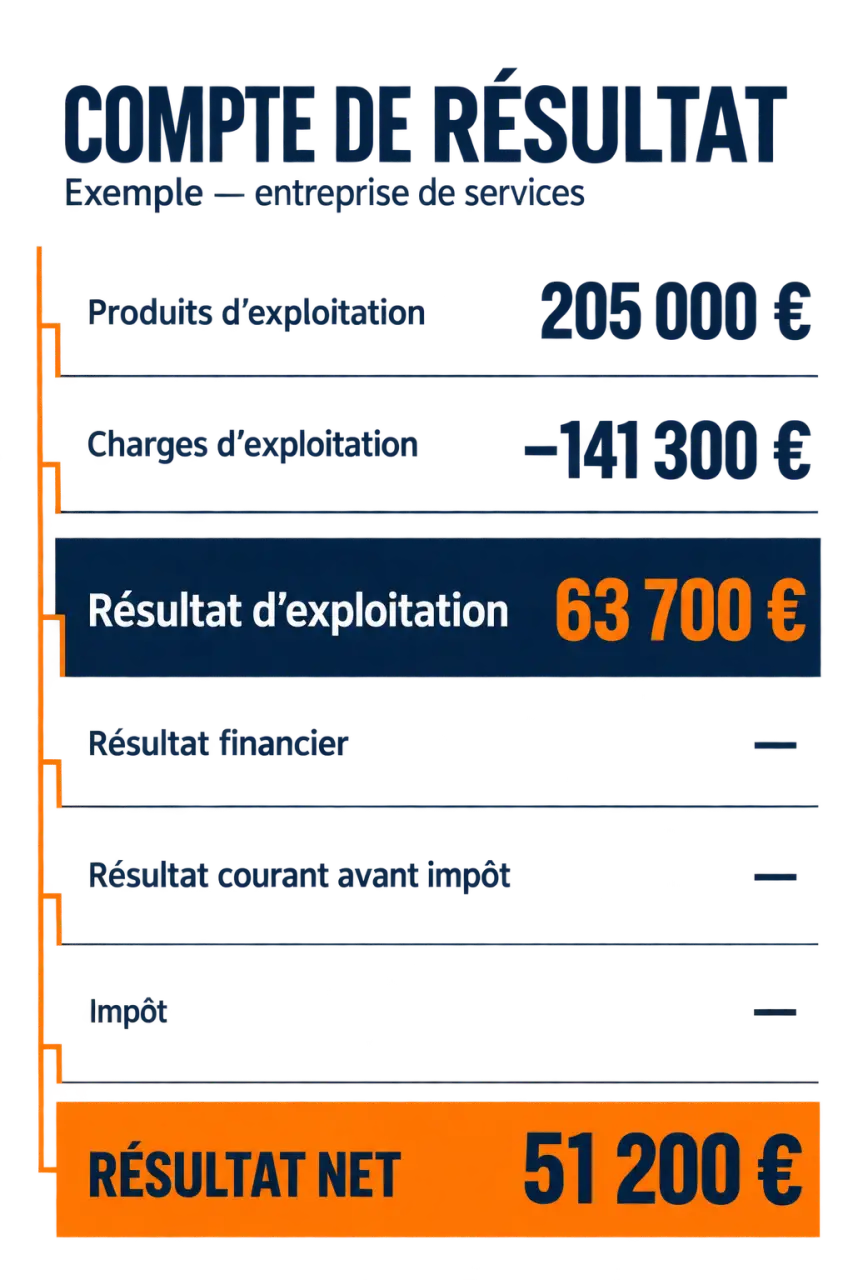
| Total des produits d’exploitation | 205 000 |
| Achats et prestations sous-traitées | 50 000 |
| Loyers, assurances et autres charges externes | 22 300 |
| Salaires et charges sociales | 60 000 |
| Impôts et taxes d’exploitation | 2 000 |
| Dotations aux amortissements | 7 000 |
| Total des charges d’exploitation | 141 300 |
| Résultat d’exploitation | 63 700 |
| Produits financiers | 500 |
| Charges financières | 3 000 |
| Résultat financier | −2 500 |
| Résultat courant avant impôt | 61 200 |
| Produits exceptionnels | 0 |
| Charges exceptionnelles | 0 |
| Résultat exceptionnel | 0 |
| Impôt sur les bénéfices, montant retenu pour l’exemple | 10 000 |
| Résultat net comptable : bénéfice | 51 200 |
Le calcul final est le suivant : 63 700 − 2 500 − 10 000 = 51 200 euros. L’impôt indiqué est une hypothèse illustrative, pas l’application d’un taux fiscal à reproduire. Son calcul réel dépend notamment du régime fiscal et des retraitements applicables.
Si le total des charges dépassait celui des produits, le résultat net serait négatif : l’entreprise constaterait alors une perte. Le chiffre d’affaires, à lui seul, ne permet donc pas de conclure à la rentabilité.
Ce que représentent les différentes lignes du tableau
Les produits ne se limitent pas au chiffre d’affaires
Les produits correspondent aux éléments qui contribuent à former le résultat de l’exercice. Le chiffre d’affaires regroupe les ventes de marchandises, de biens fabriqués ou de prestations, après réductions commerciales. En comptabilité française, il provient généralement des comptes 701 à 709, en tenant compte du signe des comptes de réduction.
Les autres produits peuvent notamment comprendre des subventions d’exploitation ou des produits financiers. Dans notre exemple, les 5 000 euros d’autres produits d’exploitation ne sont donc pas ajoutés au chiffre d’affaires : celui-ci reste de 200 000 euros.
Les charges sont réparties selon leur nature
Les charges d’exploitation concernent le fonctionnement de l’activité : achats consommés, loyers, rémunérations, cotisations sociales ou amortissements. Les charges financières comprennent notamment les intérêts d’emprunt. Le remboursement du capital emprunté, lui, n’est pas une charge du compte de résultat.
La présentation distingue ainsi trois catégories : exploitation, financier et exceptionnel. Attention toutefois : une dépense inhabituelle n’est pas automatiquement exceptionnelle. Son classement doit respecter les règles comptables applicables ; le résultat exceptionnel vise notamment les produits et charges directement liés à un événement majeur et inhabituel.
Les résultats intermédiaires expliquent le résultat final
Chaque résultat intermédiaire correspond à une différence entre produits et charges de même catégorie. Le résultat courant avant impôt additionne le résultat d’exploitation et le résultat financier, sans intégrer le résultat exceptionnel. Le résultat net tient ensuite compte du résultat exceptionnel, de l’impôt sur les bénéfices et, lorsqu’elle existe, de la participation des salariés.
Lire la rentabilité sans la confondre avec l’argent disponible
Commencez par le résultat d’exploitation : il indique si l’activité dégage un excédent après ses charges de fonctionnement. Dans cet exemple de compte de résultat, les 63 700 euros montrent une exploitation bénéficiaire. Le résultat financier négatif réduit ensuite ce gain de 2 500 euros.
Rapporté au chiffre d’affaires, le résultat net représente 25,6 %, soit 51 200 divisés par 200 000. Ce ratio décrit uniquement notre cas fictif : ce n’est pas une référence universelle. Pour interpréter une marge, comparez des entreprises de même activité et observez plusieurs exercices de durée comparable.
Une hausse des ventes se propage comme une onde dans l’entreprise : elle peut entraîner davantage de sous-traitance, puis des recrutements ou un besoin de locaux supplémentaires. Pour comprendre son effet réel, suivez les charges qui augmentent immédiatement et celles qui progressent par paliers. Un chiffre d’affaires en hausse peut ainsi masquer une marge qui se resserre.
Un bénéfice n’est pas un solde bancaire. Une prestation comptabilisée peut ne pas encore être encaissée. À l’inverse, un amortissement diminue le résultat sans provoquer de paiement au moment de sa comptabilisation.
Le bilan comptable complète cette lecture : il présente, à une date donnée, les actifs, les dettes et les capitaux propres. Le compte de résultat décrit l’activité sur une période ; le bilan montre la situation patrimoniale à la clôture. Le résultat de l’exercice figure également dans les capitaux propres du bilan.
Construire son compte de résultat avec les bons contrôles
Un tableau fiable part de la comptabilité, pas uniquement des mouvements bancaires. Dans une comptabilité d’engagement, les produits et charges sont rattachés à l’exercice auquel ils se rapportent, même si le règlement intervient plus tard.
- Définissez la période : retenez les dates d’ouverture et de clôture de l’exercice.
- Rassemblez les écritures : les charges relèvent principalement de la classe 6 et les produits de la classe 7.
- Effectuez les opérations de clôture : vérifiez les stocks, amortissements, provisions et régularisations nécessaires.
- Regroupez les postes : séparez exploitation, financier et exceptionnel, puis calculez les sous-totaux.
- Contrôlez le résultat net : vérifiez sa concordance avec le résultat inscrit au bilan.
Quelques erreurs faussent rapidement le tableau : enregistrer un apport en capital comme une vente, traiter tout achat de matériel durable comme une charge immédiate ou mélanger montants TTC et hors taxes. La TVA récupérable n’est généralement pas une charge ; la TVA non récupérable peut, en revanche, entrer dans le coût concerné.
Un tableur convient pour une simulation ou une analyse. Pour les comptes annuels, un logiciel comptable facilite la traçabilité, tandis qu’un expert-comptable peut sécuriser les écritures de clôture et la présentation.
Choisir entre compte annuel, simplifié et prévisionnel
Les sociétés commerciales, notamment les SARL, SAS et SA, doivent en principe établir des comptes annuels comprenant un compte de résultat. Les obligations des entrepreneurs individuels dépendent de leur régime. Le régime fiscal de la micro-entreprise bénéficie d’obligations allégées et n’impose généralement pas ce document annuel sous la même forme.
Le compte de résultat simplifié regroupe certains postes pour alléger la présentation, lorsque l’entreprise remplit les conditions applicables. Il ne dispense pas de comptabiliser correctement les opérations. Le modèle utilisable doit être vérifié selon la taille, le statut et le régime de l’entreprise.
Le compte de résultat prévisionnel reprend la logique produits moins charges, mais à partir d’hypothèses. Pour un projet, on le construit souvent sur les 3 premières années d’activité. Les ventes estimées doivent être reliées à des volumes, à des prix et aux moyens nécessaires pour les réaliser.
Enfin, un compte de résultat différentiel distingue charges variables et charges fixes pour analyser le seuil de rentabilité. C’est un outil de pilotage complémentaire : il aide à décider, sans remplacer la présentation comptable annuelle.