Développement durable en entreprise : réduire les coûts sans déplacer les impacts
Le développement durable dans les entreprises ne se résume ni au tri des déchets ni à une communication « verte ». Il consiste à intégrer les conséquences environnementales, sociales et économiques des décisions dans la stratégie, les opérations et la chaîne de valeur. L’objectif est de réduire les impacts réels tout en renforçant la capacité de l’organisation à durer, à innover et à créer de la valeur.
Comprendre ce que recouvre le développement durable en entreprise
La définition issue du rapport Brundtland, qui a popularisé le terme en 1987, reste un repère utile : répondre aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs. Pour une entreprise, cela signifie éviter de rechercher la performance à court terme au prix de l’épuisement des ressources, de conditions de travail dégradées ou d’une dépendance excessive à des fournisseurs fragiles.
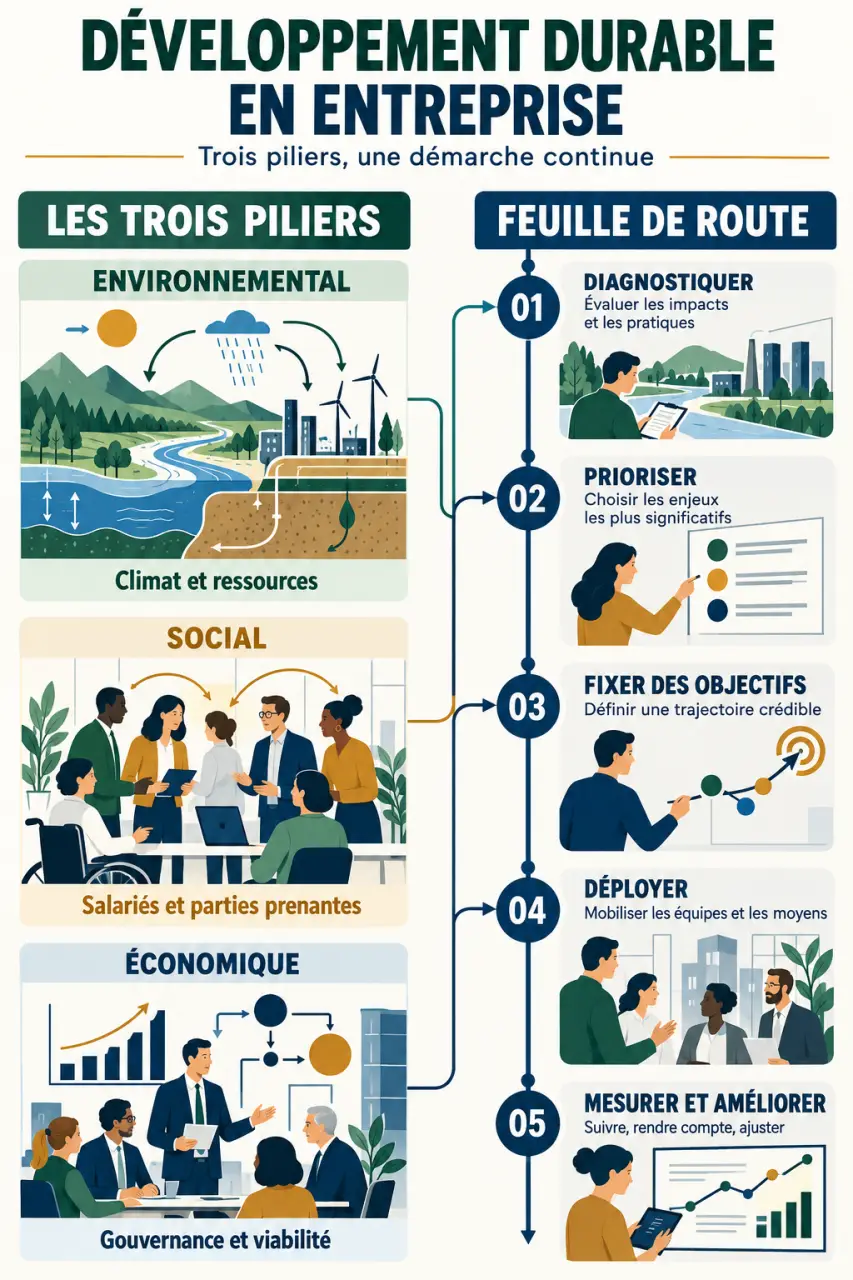
Les trois piliers du développement durable doivent être considérés ensemble. Le pilier environnemental couvre notamment le climat, l’énergie, l’eau, les matières premières, la biodiversité et les déchets. Le pilier social et sociétal concerne la santé, la sécurité, l’égalité professionnelle, l’inclusion, les compétences et les relations avec les territoires. Le pilier économique vise une activité viable, une gouvernance solide, des emplois pérennes et une répartition responsable de la valeur.
Développement durable, RSE, ESG et transition écologique : ne pas confondre les termes
Le développement durable est le cadre global. La RSE, ou responsabilité sociétale des entreprises, en est la traduction concrète dans la gestion d’une organisation : politique d’achats, conditions de travail, dialogue avec les parties prenantes, réduction des émissions et éthique des affaires. Les critères ESG, environnement, social et gouvernance, servent surtout à évaluer et à rendre compte de la performance extra-financière, notamment auprès des investisseurs et des donneurs d’ordre. La transition écologique se concentre plus spécifiquement sur les transformations nécessaires face aux limites environnementales.
| Notion | Rôle principal | Application en entreprise |
|---|---|---|
| Développement durable | Vision d’ensemble | Équilibrer les impacts environnementaux, sociaux et économiques |
| RSE | Démarche de management | Définir des engagements, des actions et une gouvernance |
| ESG | Grille d’évaluation et de reporting | Mesurer et communiquer des critères extra-financiers |
| Transition écologique | Transformation environnementale | Réduire les émissions, les consommations et la pression sur les ressources |
Pourquoi cette démarche devient un levier de compétitivité
Une démarche bien pilotée peut diminuer certains coûts : consommation énergétique mieux maîtrisée, achats plus durables, réduction des pertes de matière, allongement de la durée de vie des équipements et limitation des déchets. Elle aide aussi à anticiper les variations du prix de l’énergie, la raréfaction des ressources et les exigences croissantes des clients professionnels.
Le bénéfice ne vient pas d’une addition d’initiatives isolées, mais de leur cohérence. Une entreprise qui remplace un emballage sans examiner le transport, la recyclabilité, le taux de casse ou les pratiques de ses fournisseurs peut simplement déplacer l’impact. Une matrice de décision permet alors de croiser, pour chaque action, l’effet attendu sur le carbone, les ressources, les salariés, le coût total et la faisabilité. Cette méthode évite les arbitrages séduisants en apparence, mais défavorables sur l’ensemble du cycle de vie.
Un atout pour l’innovation, les talents et la résilience
L’écoconception, la réparation, le réemploi, le reconditionnement et l’économie de la fonctionnalité invitent à repenser les produits et les modèles d’affaires. Ces choix peuvent ouvrir de nouveaux marchés tout en réduisant la dépendance aux matières premières. Sur le plan humain, une politique crédible de qualité de vie au travail, de prévention et d’inclusion contribue à mobiliser les équipes. Cette cohérence compte lorsque les collaborateurs recherchent davantage de sens dans leur activité et comparent le discours de l’employeur à ses pratiques.
Passer d’intentions dispersées à une feuille de route utile
Pour une TPE comme pour un grand groupe, le point de départ est un diagnostic proportionné à ses moyens. Il n’est pas nécessaire de tout mesurer immédiatement. Il faut d’abord identifier les postes qui pèsent le plus : énergie des bâtiments, déplacements, achats, production, emballages, déchets, numérique, santé-sécurité ou pratiques des fournisseurs. Le bilan carbone permet notamment de repérer les principales sources d’émissions de gaz à effet de serre et de fixer des priorités pertinentes.
Une méthode en cinq étapes
- Cartographier les impacts et les attentes : interroger les équipes, les clients, les fournisseurs et les autres parties prenantes ; analyser la chaîne de valeur plutôt que le seul site de l’entreprise.
- Prioriser : sélectionner quelques enjeux matériels, c’est-à-dire importants pour l’activité et pour les personnes ou l’environnement concernés.
- Fixer des objectifs mesurables : préciser un indicateur, un responsable, une échéance et les moyens nécessaires.
- Déployer avec les métiers : associer la direction, les achats, les ressources humaines, la finance, les opérations et la communication pour que la RSE ne reste pas un sujet isolé.
- Mesurer, corriger, rendre compte : suivre les résultats, documenter les écarts et améliorer le plan d’action à chaque cycle.
Une PME peut commencer par trois chantiers concrets : suivre ses consommations d’énergie, intégrer des critères responsables dans ses achats et établir un plan de mobilité ou de réduction des déplacements. Une entreprise industrielle accordera souvent une attention prioritaire aux procédés, aux matières et aux déchets. Une entreprise de services regardera de près les déplacements, les usages numériques, les locaux et la politique sociale.
Choisir des actions et des indicateurs qui prouvent les progrès
Les actions les plus solides relient un enjeu à une preuve. Pour l’environnement, la sobriété énergétique, le recours raisonné aux énergies renouvelables, l’écoconception, la réparation et le réemploi sont des leviers fréquents. Les achats responsables doivent intégrer les pratiques des fournisseurs : origine des matières, conditions sociales, transport, durabilité et fin de vie. Côté social, les mesures portant sur la sécurité, l’égalité, la formation, le handicap et la qualité de vie au travail ont davantage de portée lorsqu’elles sont suivies dans le temps.
- Émissions de gaz à effet de serre par activité ou par unité produite ;
- Consommation d’énergie, d’eau et de matières ;
- Part des déchets évités, réemployés, recyclés ou valorisés ;
- Part des fournisseurs évalués selon des critères RSE ;
- Taux de fréquence des accidents, absentéisme, formation et égalité professionnelle ;
- Part du chiffre d’affaires associée à une offre écoconçue ou circulaire.
Un indicateur utile possède une définition stable, une source de données identifiable et une fréquence de suivi réaliste. Il est préférable de suivre six indicateurs fiables que trente chiffres approximatifs. La transparence porte aussi sur les limites : périmètre incomplet, donnée estimée ou objectif non atteint doivent être expliqués. Cette rigueur protège contre le greenwashing et rend les progrès crédibles.
Référentiels, obligations et communication : structurer sans surpromettre
Les 17 Objectifs de développement durable de l’Agenda 2030, adopté le 25 septembre 2015 par les États membres de l’ONU, peuvent aider à relier les priorités de l’entreprise à des enjeux plus larges. Ils ne remplacent toutefois pas un diagnostic. Mieux vaut choisir les ODD réellement liés aux activités que revendiquer une contribution générale à l’ensemble des 169 cibles.
Des repères pour organiser la démarche
La norme ISO 14001 apporte un cadre de management environnemental. Publiée en 2010, ISO 26000 fournit des lignes directrices sur la responsabilité sociétale et couvre 7 thématiques. Le GHG Protocol est couramment mobilisé pour comptabiliser les émissions, tandis que le référentiel GRI structure la publication d’informations extra-financières. Des évaluations comme Ecovadis ou des labels comme B Corp peuvent renforcer la lisibilité d’une démarche, sans dispenser l’entreprise de démontrer ses résultats.
Sur le plan réglementaire, les obligations dépendent de la taille, de l’activité, de la cotation et des critères financiers de l’entreprise. La CSRD organise un reporting de durabilité progressif pour les organisations concernées et remplace progressivement l’ancien cadre de la DPEF. Le décret tertiaire vise certains bâtiments à usage tertiaire. La loi PACTE permet également d’inscrire une raison d’être dans les statuts. Face à ces sujets évolutifs, une veille juridique et un accompagnement adapté sont préférables aux déclarations générales.
Communiquer vient après l’action et la mesure. Une formulation précise, qui indique ce qui a été fait, sur quel périmètre, avec quel résultat et quelles limites, inspire plus confiance qu’une promesse vague d’entreprise « responsable ». Cette continuité entre stratégie, preuves et amélioration donne au développement durable une portée durable.